Thursday, September 12, 2013

Obligasi ELTY Jatuh Tempo, Restrukturisasi atau Jual Aset?

Jakarta, 12 September 2013 - PT Bakrieland Development, Tbk (ELTY) kembali dihadapkan pada pembayaran obligasi senilai sebesar US$ 155 juta dalam waktu dekat ini. Ancaman gagal bayar kembali membayangi akibat kinerja Perseroan yang menurun. Kemungkinan yang terjadi ELTY akan merestrukturisasi dengan menaikkan bunga obligasi dan perpanjangan waktu atau akan menjual aset untuk menghindari pailit.

Tanggal 20 Maret 2013 lalu, pemegang obligasi ELTY melaksanakan hak put option (hak untuk menagih pokok pinjaman sebelum jangka waktu obligasi berakhir) dengan jumlah mencapai US$ 151 juta atau setara dengan 97,4% dari jumlah obligasi yang diterbitkan. Pemegang obligasi yang menunjuk Bank of New York Mellon sebagai trustee mendaftarkan gugatan pailit ELTY ke Pengadilan Negeri Tata Usaha Negara Jakarta Pusat.

Pemegang obligasi menilai jika obligasi ELTY tidak ditarik akan memberikan dampak kerugian cukup besar. Pasalnya, obligasi ini mempunyai sifat terkait dengan saham, dimana setiap lembar equity linked bonds dengan nominal US$ 100.000 dapat ditukar dengan 2,96 juta lembar saham ELTY. Harga konversinnya sebesar Rp 255. Namun dengan kondisi harga saham ELTY yang berada pada Rp 50 per lembar saham maka potensi kerugian akan sangat besar.

AFN melihat setidaknya ada 2 opsi yang akan terjadi dalam penyelesaian ini. Skenario yang pertama, ELTY akan melakukan restrukturisasi hutang. ELTY dalam proposal restrukturisasi menyebutkan akan menaikkan kupon obligasi melebihi kupon sekarang sebesar 8,62%. Obligasi yang sebelumnya bersifat unsecured bonds tanpa penjamin, akan diubah menjadi secured bonds. ELTY juga menawarkan jatuh tempo obligasi selanjutnya menjadi Maret 2016.

Skenario pertama ini lebih mengurangi risiko terhadap pemegang obligasi karena sifat obligasi ada yang menjamin. Namun belum diketahui lembaga keuangan yang ditunjuk ELTY untuk menjamin obligasi ini. Dari sisi ELTY dan pemegang saham ELTY saat ini jika skenario ini terlaksana, ini lebih menguntungkan karena ada kepastian dan seiring dengan rencana bisnis ELTY.

Skenario yang kedua adalah ELTY tetap membayar obligasi (baik dengan sukarela maupun wajib dipaksa pailit oleh pengadilan) dengan melepas aset yang dimiliki.

Tercatat bagian utang Bank jangka panjang yang harus dibayar tahun ini sebesar Rp 513 miliar dan obligasi sebesar US$ 151 juta. Dalam laporan keuangan tercatat kas ELTY hanya sebesar Rp 311 miliar dan sebagian besar digunakan untuk jaminan operasi hutang jangka pendek Bank. Artinya, ELTY harus melepas sebagian aset yang dimiliki senilai Rp 2 triliun dalam tahun ini. Beberapa aset yang mungkin dijual adalah persediaan, penyertaan saham, dan tanah.

Aset yang dapat dijual cepat adalah persediaan.  Namun nilai persediaan ELTY sebesar 88% masih berupa  tanah dan bangunan dalam pengembangan. Hanya 22% atau Rp 214 miliar berupa aset dan bangunan jadi yang kemungkinan tersedia dijual.

Dari penyertaan saham, ELTY baru saja menambah kepemilikan saham di Mutiara Mahsyur Sejahtera, pengembang perumahan Kahuripan Nirwana Village di Sidoarjo. Pada kuartal pertama 2013 ELTY baru menambah kepemilikan terhadap Kahuripan Nirwana (MMS) menjadi sebesar Rp. 2,34 triliun dari akhir tahun 2012 lalu tercatat Rp 1,15 triliun. Sementara itu, penyertaan saham yang lain hanya senilai Rp 87 miliar dengan kepemilikan terbesar sebesar 50%. Jadi, kemungkinan ELTY tetap mempertahankan penyertaan pada Kahuripan Nirwana Village.

Kemungkinan pelepasan aset yang paling besar adalah melepas sebagian kepemilikan lahan. Tercatat aset tanah ELTY senilai Rp. 4,7 triliun. Sejak awal tahun hingga kuartal pertama 2013 lalu, ELTY tercatat telah melakukan penjualan aset tanah hingga Rp 345 miliar kepada Grup Sinar Mas. 
Tanah yang tersedia untuk dijual senilai Rp 3,55 triliun berupa tanah yang belum dikembangkan, tanah dikawasan real estate sebesar Rp 278 miliar dan bangunan termasuk tanah yang sedang dikembangkan senilai Rp. 1,3 triliun. ELTY juga memiiki persediaan rumah jadi dan apartemen senilai Rp 200 miliar.

Melihat kemungkinan tersebut, ELTY kemungkinan besar akan melepas tanah senilai Rp 341 miliar di kawasan Karet Kuningan yang dulu pernah dijadiin agunan obligasi yang pernah tertunda pembayaran. Tanah yang berada dilampung senilai Rp 115 miliar berpotensi dijual, namun tanah ini belum sepenuhnya matang.

Bila belum mencukupi, maka persediaan real estate berupa rumah dan apartemen sekitar Rp 200 miliar serta tanah untuk dijual sebesar Rp 278 miliar. Sehingga total empat aset tersebut sebesar Rp 934 miliar. Namun nilai equity-linked bond senilai Rp 1,14 triliun, sehingga ada defisit Rp 201 miliar.  Defisit tersebut bisa jadi diambil dari penjualan tanah di Jonggol atau bangunan dan tanah yang sedang dibangun.

Aset yang tersedia tersebut hampir semuanya termasuk lahan yang dikembangkan. Dengan aset yang telah dikembangkan kemungkinan nilai pasar akan lebih tinggi terhadap nilai buku. Aset yang telah matang juga lebih liquid atau lebih cepat laku. Namun, ELTY akan kehilangan potensi kenaikan nilai dimasa mendatang.

Tetapi, apabila pelepasan aset yang dipilih aset tanah yang belum matang seperti sebagian aset di Jonggol, kemungkinan harganya akan terdiskon tinggi. Namun, keuntungan disisi ELTY, hal ini tidak memerlukan biaya investasi lagi.

Dampak skenario pelepasan aset tanah adalah kinerja ELTY dan proyeksi kinerja dimasa mendatang akan menurun dengan pelepasan aset  yang dimiliki. Dari sisi pasar, harga ELTY tetap berada pada Rp 50 per lembar. Harga ELTY sejak Juni 2013 lalu bergerak pada harga Rp 50 per saham.
Kuartal pertama lalu, ELTY membukukan kenaikan penjualan 198% menjadi Rp 1,14 triliun. laba bersih tercatat naik menjadi Rp. 313,3 miliar dari sebelumnya rugi Rp 50 miliar. Namun kinerja positif ELTY ini lebih didorong dari penjualan yang diperoleh dari penjualan tanah dan beberapa aset lain. 


Fast Food Indonesia Bukukan Penurunan Laba Karena Kenaikan Beban Penjualan

Jakarta, 12 September 2013 - PT Fast Food Indonesia, Tbk (FAST) yang baru saja menyerahkan laporan keuangan yang tidak diaudit telah melaporkan penurunan laba di semester ini padahal pendapatannya tumbuh. Hal ini dikarenakan adanya kenaikan pada beban penjualan dan distribusi.

Laba bersih FAST tercatat Rp 49,01 miliar, turun 37,1% dibandingkan periode yang sama tahun 2012, Rp 77,86 miliar. Padahal pendapatannya tumbuh 10,9% menjadi Rp 1,85 triliun dari Rp 1,67 triliun di 2012. Akan tetapi kenaikan beban penjualan dan distribusi yang mencapai 17,3% serta kenaikan beban umum dan administrasi yang mencapai 18,7% menjadi penekan laba. Bersama-sama, keduanya mengikis 57% dari seluruh pendapatan yang diperoleh.

Sebagian besar kenaikan pada beban-beban ini diakibatkan oleh kenaikan beban gaji dan imbalan kerja sebesar 25,5%.Kenaikan ini disebabkan karena adanya kenaikan upah buruh minimal dan bukan karena bertambahnya unit-unit penjualan. Melihat hal ini maka AFN menyimpulkan bahwa tingkat laba yang mencerminkan ROE 9,9% ini akan konsisten.

Beberapa hal yang menarik bagi investor tentang FAST adalah:
1. Dengan makin konsumtifnya masyarakat Indonesia, dan makin berkembangnya trend untuk makan makanan cepat saji di kota-kota besar, maka prospek pasar FAST masih cukup besar;

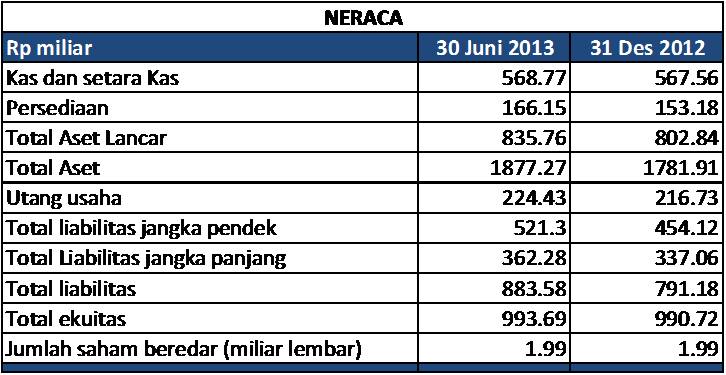
2. Neraca yang solid mendukung pertumbuhan ke depan, dimana rasio lancar 1,60x dan rasio liabilitas terhadap ekuitas masih aman di 0,89x.

Tetapi ada pula tantangan FAST ke depannya:
1. Makin banyaknya kompetitor yang mengadopsi model penjualan FAST merupakan hal yang harus diwaspadai terutama pada daerah-daerah di mana FAST belum dapat mendominasi.

2. Penjualan FAST sangat tergantung kepada bagaimana kualitas pelayanan jasa diberikan serta lokasi.

3. Harga FAST sudah termasuk tinggi, dengan PER lebih dari 40 kali apalagi dengan kondisi penurunan laba yang mungkin akan konsisten, serta PBV lebih dari 4 kali.

FAST mungkin akan memiliki potensi untuk naik lagi apabila pemilik yang baru, PT Dyviacom Intrabumi, Tbk (DNET) memiliki rencana strategis untuk mengakuisisi bisnis-bisnis makanan cepat saji lainnya dan menjadikan FAST sebagai holding company dari waralaba makanan-makanan cepat saji. Akuisisi ini akan memberikan pertumbuhan anaorganik yang menguntungkan.

Wednesday, September 11, 2013

Timah Kumpulkan Komoditas Timah Dengan Pinjaman Rp 3 Triliun

Jakarta, 11 September 2013 - PT Timah Tbk (TINS) menyiapkan dana Rp 3 triliun dari pinjaman untuk membeli komoditas timah dari sejumlah produsen menyusul diberlakukannya Permendag No. 32 tahun 2013 pada 30 Agustus 2013. Dampaknya, TINS dapat diuntungkan dari ketentuan yang mengatur bahwa penjualan logam timah harus melalui bursa berjangka ini.

Peraturan Menteri Perdagangan No. 32 tahun 2013 tentang perubahan atas Permendag no. 78 tahun 2012 tentang Ketentuan Ekspor Timah membuat sejumlah produsen yang tidak bisa masuk bursa berjangka menjual produknya ke TINS. Sementara itu TINS juga terpaksa mengumumkan kondisi force majeur karena pelanggannya belum terdaftar di bursa berjangka Indonesia.

Bagi TINS, Permendag  ini diberlakukan pada saat yang tepat, yaitu ketika harga timah mulai meningkat lagi sejak menyentuh titik terendahnya di bulan Agustus 2013. Ini membuat TINS tidak terlalu menderita kerugian karena walaupun volume penjualan berpotensi turun, tetapi kenaikan harga dapat menyeimbangkan penurunan itu. 

Berdasarkan data Kemendag, ekspor timah Indonesia pada Juni 2013 naik ke level tertinggi sejak 18 bulan. Ekspor ingot dan solder melonjak 20% menjadi 11.111,4 ton dibandingkan dengan Mei sebesar 9.242,05 ton. Ekspor timah per Juni 2012 sebanyak 9.646,7 ton. Total ekspor timah per semester pertama tahun ini naik 16% menjadi 55.011 ton dibandingkan dengan ekspor periode sama 2012.

Sementara TINS di semester I melaporkan penjualan timah yang turun menjadi hanya sebesar 10.951 metrik ton atau turun 36% dibandingkan periode yang sama tahun 2012 yaitu 17.236 mton. Rata-rata harga timah yang dijual perusahaan adalah US$ 22.882/ton atau 1% lebih tinggi dibandingkan tahun 2012. Harga timah tertinggi yang diterima pada semester ini adalah US$ 25.200/mt. 

AFN melihat bahwa pinjaman jangka pendek sebesar Rp 3 triliun tersebut masih memberikan kontribusi yang positif bagi TINS karena:
1. Tingkat utang TINS masih moderat. Pada saat ini rasio total liabilitas terhadap ekuitas hanya 0,4x. Dengan pinjaman maksimal Rp 3 triliun, rasio tersebut hanya menjadi 1,07x. Rasio lancar masih pada tingkat moderat yaitu 3,08x pada saat ini dan 0,9x bila pinjaman Rp 3 triliun dimaksimalkan. Walaupun demikian, posisi kas TINS cukup memprihatinkan pada Rp 74,90 miliar.

2. Pembelian saat ini bisa menjadi buy on weakness (BOW) sementara penjualan dapat dilakukan TINS pada harga lebih tinggi di kemudian hari sehingga menimbulkan potensi keuntungan. Tapi hal ini hanya dapat dilakukan apabila pengetatan ekspor ini bisa efektif dalam mendorong harga timah dunia. Sementara sebelumnya, analis mengestimasi kenaikan tipis pada harga timah di 2014 menjadi US$ 23.000/ton dari rata-rata harga tahun ini US$ 22.000/ton.

Di sisi lain, JP Morgan mengambil sikap pesimis bahwa pengetatan ekspor ini akan berlangsung lama. Pasalnya, Indonesia masih relatif bergantung kepada ekspor komoditi pertambangan metal, apalagi dengan turunnya harga batubara. JP Morgan menambahkan, pengetatan ekspor baru akan konsisten dan solid apabila diikuti dengan peningkatan kondisi ekonomi Indonesia secara umum sehingga dapat menyeimbangkan potensi penurunan pertumbuhan akibat pengetatan ekspor.


Menjadikan Indonesia Penguasa Timah Dunia
Indonesia yang merupakan eksportir utama timah dunia memang kurang diuntungkan posisinya karena tidak memiliki instrumen untuk berpartisipasi di dalam penentuan harga. Karenanya Gita Wirjawan memberlakukan peraturan ini dengan tujuan agar mencapai harga yang lebih transparan dan dapat menjadi referensi harga timah dunia.

Indonesia saat ini diperkirakan berkontribusi terhadap 24,8% dari pemenuhan kebutuhan dunia, dan 60% terhadap pemenuhan kebutuhan Nickel Pig Iron (NPI) China. 


Bursa Komoditi dan Derivatif Indonesia (BKDI) pada 2 Februari 2012 lalu, sesungguhnya telah menyelenggarakan perdagangan fisik timah batangan melalui Indonesia Tin (INATIN). Namun, INATIN hingga saat ini belum menunjukan kinerja yang signifikan disebabkan para pelaku timah tidak memanfaatkan instrumen tersebut.

Saat ini total anggota BKDI yang siap melakukan transaksi kontrak fisik timah batangan dengan sebanyak 12 perusahaan, antara lain PT Timah Tbk, PT Tambang Timah, PT Refined Bangka Tin, Daewoo International Corporation (Korea), Gold Matrix Resources (Singapura), Great Force Trading (Hong Kong), Noble Resources International (Singapura), Purple Products Pvt Ltd (India), dan Toyota Tsusho Corporation (Jepang). 

Tujuan permendag ini adalah untuk meningkatkan penerimaan royalti, mencegah terjadinya praktek under invoice, mencegah perdagangan timah ilegal, meningkatkan daya saing timah Indonesia serta menjadikan Indonesia penentu harga timah dunia.


Tuesday, September 10, 2013

Duta Anggada Tawarkan Obligasi Berkelanjutan Rp 1 Triliun

Jakarta, 11 September 2013 - PT Duta Anggada Realty, Tbk (DART), pengembang beberapa properti seperti Bapindo Plaza, Chase Plaza, dan Pusat Grosir Jatinegara, menawarkan obligasi berkelanjutan beropsi call dengan total dana yang akan dihimpun Rp 1 triliun. Tahap pertama ini ditawarkan Rp 500 miliar dengan jatuh tempo 5 tahun dan bunga yang dibayarkan setiap 3 bulan.

Dana yang dihimpun akan digunakan untuk melunasi pinjaman berulang kepada Bank Panin  sebesar US$ 20 juta atau Rp 225 miliar. Sisanya sebesar sekitar Rp 275 miliar akan digunakan sebagai modal kerja proyek Icon Towers (Chase Extention) dan Hotel Holiday Inn & Suites.

Pinjaman dari Bank Panin yang akan dibayarkan dengan obligasi ini memiliki tingkat suku bunga pinjaman SIBOR +7,64% dengan pembayaran bunga setiap bulan. SIBOR per Agustus 2013 adalah 0,37% untuk 3 bulan dan 0.57% untuk 1 tahun. Artinya tingkat bunga efektif DART kepada Bank Panin adalah sekitar 8%.

AFN melihat bahwa bila obligasi ini dapat ditawarkan dengan tingkat bunga 8% atau kurang, maka DART memiliki keuntungan untuk mengkonversi pinjaman dari Bank Panin kepada obligasi. Bila tidak, maka konversi hanya akan merugikan perusahaan dan pemegang saham.

Padahal tingkat kupon ORI 010 yang akan diterbitkan diproyeksikan sudah akan mencapai 7,25%. Sementara IBPA memperkirakan tingkat yield untuk obligasi berperingkat A dengan tenor 5 tahun sudah mencapai 11%. DART memperoleh peringkat A- dari Pefindo.Apalagi di dalam obligasi DART terdapat opsi call sehingga secara teoritis hal ini akan berdampak kepada makin tingginya yield yang diminta oleh pembeli.

Kecil kemungkinan DART dapat menghasilkan tingkat bunga yang lebih rendah daripada yang sekarang diterimanya dari Bank Panin. 

Di sisi positifnya, tingkat utang DART sendiri masih cukup moderat. Rasio total liabilitas terhadap ekuitas baru 0,5x, di mana setengah dari total liabilitas itu adalah liabilitas jangka panjang. Kemampuan DART membayar liabilitas jangka pendeknya dengan aset lancar pun cukup, dimana rasio lancar 1,13x.

AFN melihat bahwa konversi dari pinjaman bank kepada obligasi ini dilakukan untuk beberapa hal: (1) untuk mendapatkan tingkat suku bunga tetap sehingga tidak memberikan risiko fluktuasi suku bunga, (2) untuk memberikan lindung nilai kepada fluktuasi nilai tukar Rupiah di dalam kondisi pelemahan Rupiah, dan
(3) pengalihan jaminan kepada bidang-bidang tanah supaya properti-properti yang sudah berproduksi yang tadinya dijaminkan kepada Bank Panin dapat memberikan pemasukan dari sisi lainnya.


Monday, September 9, 2013

Bakrieland Dituntut Pailit oleh BNY Mellon


 Jakarta, 10 September 2013 - PT Bakrieland Development Tbk (ELTY), salah satu perusahaan Grup Bakrie, di dalam keterbukaannya pada hari ini menyampaikan adanya permohonan pailit dari BNY Mellon terkait obligasi dengan opsi put yang dikeluarkan oleh BLD Investment Pte. Ltd. (BLDI. Akibatnya, hari ini perdagangan saham ELTY disuspensi oleh Bursa menunggu keputusan selanjutnya.


Pada tanggal 23 Maret 2010, Entitas Induk melalui BLDI menerbitkan Equity-Linked Bonds sebesar US$ 155 juta yang akan jatuh tempo pada 23 Maret 2015. Hasil penerbitan itu digunakan untuk modal kerja, pembiayaan kembali, keperluan umum ELTY dan untuk mendanai transaksi Equity Swap dengan Credit Suisse.

Pada tanggal 20 Maret 2013, para pemegang obligasi telah melaksanakan put option dengan jumlah sebesar US$ 151 juta atau 97,4% dari jumlah obligasi yang diterbitkan. Proses restrukturisasi telah berjalan sejak saat itu dan sampai akhir bulan Agustus 2013 belum mendapatkan kesepakatan sehingga membuat BNY Mellon sebagai pemegang trust dari para pemegang obligasi memohonkan pailit atau Penundaan Kewajiban Pembayaran Utang (PKPU) atas ELTY.

Pemilik obligasi melaksanakan hak opsi putnya karena 2 hal: (1) harga saham ELTY sudah jatuh menjadi Rp 50/saham dan tidak akan memberi keuntungan tambahan untuk pemilik obligasi bila dipegang sampai jatuh tempo, dan (2) Risiko Indonesia yang mulai meningkat seiring dengan pelemahan nilai tukar, dan pelemahan kinerja ELTY sendiri memberikan dorongan risiko bagi obligasi yang diterbitkan oleh BLDI.

ELTY memiliki tingkat leverage yang cukup besar terutama pada liabilitas jangka pendeknya. Liabilitas jangka pendek tercatat sejumlah Rp 4,47 triliun pada 31 Desember 2012 karena laporan keuangan selanjutnya belum diterbitkan. Total liabilitas Rp 6,07 triliun dan ekuitasnya Rp 9,16 triliun. Artinya liabilitas jangkan pendek mencapai 73,6% dari total liabilitasnya dan nyaris 50% dari total ekuitasnya. Aset lancar yang hanya Rp 3,83 triliun tidak mampu untuk membayar liabilitas jangka pendek tersebut.

Pelemahan-pelemahan kinerja ELTY lainnya seperti arus kas operasional yang fluktuatif, rugi pada tahun 2012 yang cukup masif, serta  permohonan pailit yang diajukan oleh BNY Mellon membuat ELTY perlu diwaspadai pada saat ini.


Rincian Equity-Linked Bonds dan BLDI
Bunga obligasi 8,625% dibayar setiap 3 bulan. Konversi dapat dilakukan setiap saat sejak 41 hari setelah penerbitan sampai dengan 7 hari sebelum jatuh tempo. Tiap lembar Equity-swap bonds dengan nilai nominal U$ 100.000 dapat ditukar dengan 2.956.415 saham ELTY.

Pada saat diterbitkan, harga konversi adalah Rp 309,08/ saham dan dapat diubah bila terdapat kejadian-kejadian dilutif. Pada 30 September 2011, harga konversi diubah menjadi Rp 255/saham karena adanya pembagian dividen pada 24 Juni 2010 dan PUT IV dan penerbitan waran pada 25 Juni 2010.

Selain itu obligasi menyediakan opsi call dan put, sehingga diklasifikasikan menjadi utang jangka pendek pada tanggal 31 Desember 2012 karena pemegang obligasi melaksanakan opsi putnya.

BLDI adalah anak perusahaan yang berkedudukan di Singapura, didirikan pada tahun 2010 dan bergerak di bidang investasi dan pendanaan. Per tanggal 31 Desember 2012, BLDI memiliki aset Rp 1,03 triliun dan dimiliki sepenuhnya oleh ELTY. Pada tahun 2012, BLDI menderita kerugian usaha Rp 454,27 miliar sementara di 2011 Rp 629,46 miliar.