Showing posts with label Tower Bersama Infrastructure. Show all posts

Tuesday, November 11, 2014

Tower Bersama Catatkan Laba Rp 1,14 Triliun

Jakarta, 11 November 2014 – PT Tower Bersama Infrastructure, Tbk (TBIG) mencatatkan kenaikan laba bersih sampai dengan 38%  menjadi Rp 1,14 triliun didorong oleh kenaikan pendapatan dan turunnya rugi selisih kurs dibandingkan tahun kemarin.


Pendapatan naik 24% menjadi Rp 2,43 triliun dari Rp 1,96 triliun yang mendorong EBITDA naik 62% menjadi Rp 2,02 triliun dari sebelumnya Rp 1,25 triliun. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk naik 38% menjadi Rp 1,14 triliun dari sebelumnya Rp 824,97 miliar.

Kontributor utama pendapatan perusahaan masih Telkomsel sebesar Rp 863,85 miliar atau 35,5% dari total pendapatan. Kontributor kedua dan ketiga adalah Indosat dan XL, masing-masing sebesar Rp 547.84 miliar (22,5%) dan Rp 341.69 miliar (14,1%). Pendapatan dari ketiganya juga berkontribusi signifikan terhadap pertumbuhan pendapatan.

Pertumbuhan EBITDA dan laba bersih juga ditopang oleh menurunnya rugi selisih kurs menjadi hanya Rp 92,26 miliar. Padahal beban keuangan naik 43% menjadi Rp 735,43 miliar gara-gara kenaikan utang jangka pendek yang berasal dari bagian pinjaman jangka panjang pihak ketiga yang cukup besar.

Tower Bersama memiliki 18,802 penyewaan dan 11,686 site telekomunikasi per 30 September 2014. Sitetelekomunikasi milik Perseroan terdiri dari 10.623 menara telekomunikasi, 967 shelter-only, dan 96 jaringan DAS. Dengan angka total penyewaan pada menara telekomunikasi sebanyak 17.739, maka rasio kolokasi (tenancy ratio) Perseroan menjadi 1,67.

Baru-baru ini perusahaan juga menandatangani perjanjian penukaran saham dengan PT Telkom atas saham di PT Dayamitra Telekomunikasi sebagaimana telah dianalisa pada “Tukar saham Mitratel, Telkom dapat saham Tower Bersama, Siapa yang Untung? http://fundamental-saham.blogspot.com/2014/10/tukar-saham-mitratel-telkom-dapat-saham.html”   

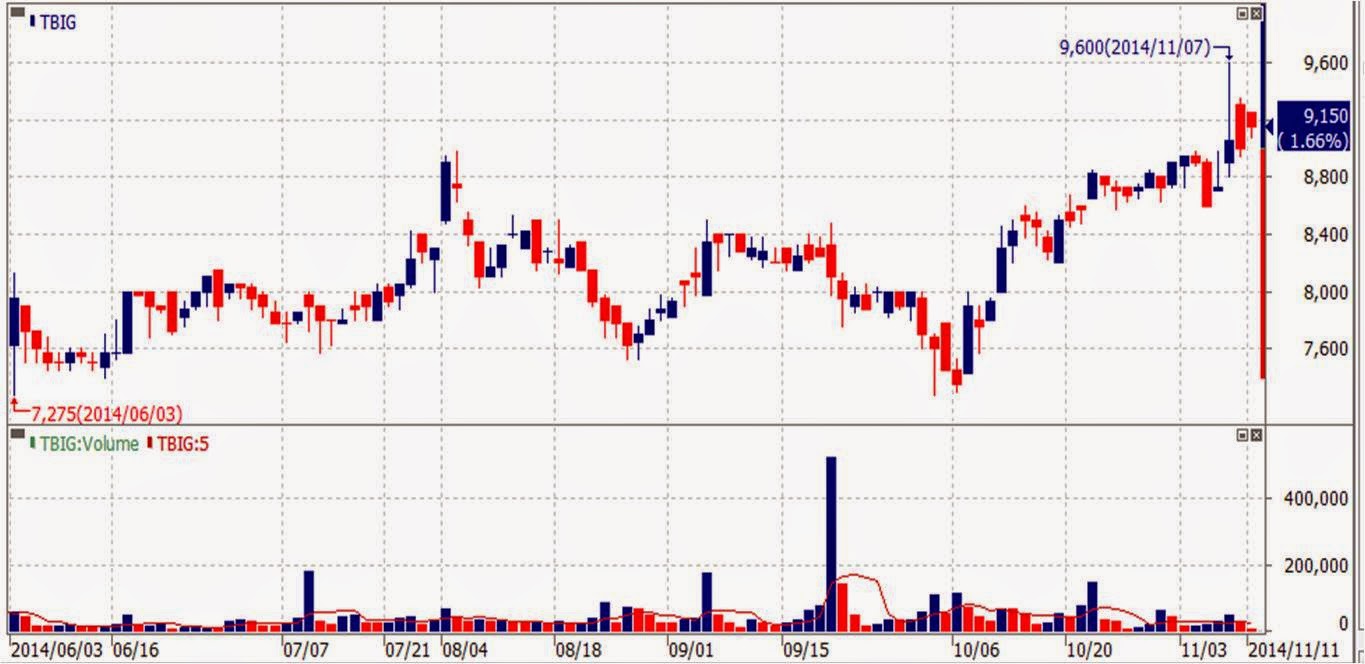
Dengan kapitalisasi pasar yang cukup besar karena kenaikan yang signifikan sejak awal Oktober lalu, kini Tower Bersama diperjualbelikan pada harga yang cukup tinggi yaitu dengan PER 28,44 kali dan PBV 10,25 kail. Kapitalisasi Tower Bersama mencapai Rp 43,17 triliun. 

Thursday, October 23, 2014

Tukar saham Mitratel, Telkom dapat saham Tower Bersama, Siapa yang Untung?

Jakarta, 24 Oktober 2014 - PT Telekomunikasi Indonesia (Persero), Tbk berencana melepas kepemilikan saham atas PT Dayamitra Telekomunikasi (Mitratel) kepada PT Tower Bersama Infrastructure, Tbk (TBIG). Diversifikasi ini akan dilakukan dengan cara share swap antara saham Mitratel dan saham Tower Bersama. Siapakah yang diuntungkan?

ASCEND melihat sejauh ini transaksi ini masih wajar dan cenderung tidak ada yang dirugikan baik Telkom maupun Tower Bersama. Nilai transaksi tukar guling saham ini tidak jauh berbeda dengan harga rata-rata saham TBIG yang akan ditukar dengan Mitratel.

Sebagaimana dalam keterangan kepada wartawan dan juga keterbukaan informasi Telkom, Mitratel akan dilepas sebanyak dua tahap. Pada tahap pertama, Telkom akan menukar 49% saham Mitratel dengan 5,7% saham Tower Bersama. Hak untuk mengonsolidasikan Mitratel diserahkan kepada Tower Bersama.

Tahap kedua akan dijalankan dalam jangka waktu 2 tahun mendatang setelah tahap pertama dieksekusi. Telkom mempunyai opsi untuk menukar sisa 51% saham Mitratel dengan 6% saham Tower Bersama ditambah bonus Rp 1,74 triliun apabila Mitratel mencapai kinerja yang disepakati oleh keduanya.

Dalam transaksi ini, jika terealisasi, diprakirakan nilai transaksi akan mencapai Rp 11,06 triliun atau setara dengan  perolehan Telkom atas 13,7% saham TBIG pada harga Rp 7.972 per saham. Mitratel dengan transaksi ini berhasil dijual Telkom dengan harga yang mencerminkan PBV 1,36 kali

Transaksi tersebut juga sudah termasuk pembayaran atas hutang Mitratel sebesar Rp 2,71 triliun atas Bank BRI dan sindikasi Bank BRI, BNI dan Mandiri, ditambah dengan estimasi penyesuaian saat penutupan transaksi sebesar Rp 534 miliar.

Keuntungan yang diperoleh Telkom dari divestasi ini adalah:
  1. Menara dapat memperoleh nilai tambah lebih bila dioperasikan oleh Tower Bersama, yaitu dengan meningkatkan jumlah pengguna dan tidak terbatas di kalangan Telkom sendiri;
  2. Efisiensi biaya. Pasca pemberhentian operasi Flexi yang sekarang dialihkan kepada anak usaha Telkom lainnya, Telkomsel, maka tingkat penyewaan menara pada Mitratel akan cenderung menurun karena mayoritas pengguna menara Mitratel adalah Telkom Flexi. Dengan pengalihan kepemilikan menara, Telkom tidak terbebani dengan biaya-biaya terkait pemeliharaan menara;
  3. Telkom dapat memperoleh imbal hasil investasi yang sebelumnya diperoleh dari Mitratel menjadi dari Tower Bersama.

Namun langkah yang perlu menjadi perhatian Telkom dan investor adalah:
  1. Telkom kehilangan hak konsolidasikan asset dan pendapatan Mitratel pada tahap pertama, padahal masih memiliki hak pengendalian. Kalau pada 2 tahun ke depan Tower Bersama kemudian tidak melaksanakan (exercise) haknya untuk mengambil sisa Mitratel, artinya Telkom tetap kehilangan hak konsolidasi itu untuk nilai yang lebih kecil daripada seharusnya;
  2. Pembayaran Rp 1,74 triliun akan dilakukan apabila kinerja Mitratel mencapai tingkat tertentu. Pertanyaan yang patut diajukan adalah siapakah yang bertanggungjawab atas pencapaian performa tersebut? Apakah Telkom sebagai pengendali 51%, atau Tower Bersama yang sudah mengkonsolidasikan kinerja ke dalam kinerja perusahaannya sendiri?
  3. Transaksi ini juga masih berpotensi mendapatkan kendala dari sisi hukum bagi Telkom. Sesuai UU Keuangan Negara, penjualan aset pemerintah yang melebihi nilai Rp 100 miliar harus mendapatkan persetujuan DPR, kecuali asset tersebut berpotensi merugikan keuangan Negara.

Mitratel yang hingga saat ini sepenuhnya masih dikendalikan oleh Telkom yang mempunyai 3.928 menara dengan 4.363 penyewaan. Di samping itu, aset Mitratel juga dibiayai oleh hutang bank yang mencapai Rp 2,7 triliun sementara nilai buku ekuitas sekitar Rp 5,75 triliun.

Pasar terlihat mengapresiasi rencana divestasi ini, terlihat dari kecenderungan harga yang naik cukup signifikan dibandingkan bulan sebelumnya.

Sementara di sisi Tower Bersama, akuisisi ini  akan membuat saham lama akan terdilusi hingga mencapai 13%.

Sebagai catatan, kinerja Tower Bersama selama semester pertama lalu tidak terlalu bagus. Perusahaan mencatat penurunan laba bersih hingga 21,3% menjadi hanya Rp 664 miliar yang salah satu penyebabnya karena beban keuangan yang meningkat hingga 51%.

Selama enam bulan kemarin, pendapatan Tower Bersama masih tercatat tumbuh hingga 24,4% menjadi Rp 1,58 triliun dibandingkan dengan sebelumnya sebesar Rp 1,27 triliun dengan didukung oleh pendapatan dari 18.028 titik penyewaan menara.

Sebelum akuisisi, Tower Bersama memiliki 11.266 menara untuk tersedia disewakan kepada penyedia layanan telekomunikasi yang tersebar di seluruh Indonesia hingga akhir semester pertama lalu. Paska akuisisi, Tower Berama akan memiliki hamper 15.000 menara.

Setelah aksi korporasi ini, 50,6% saham Tower Bersama dimiliki dan dikendalikan Grup Saratoga dan sebesar 35,6% oleh publik, sementara sisanya oleh Telkom. Sejauh ini, akibat rencana aksi korporasi yang belum terealisasi ini, tampaknya TBIG mendapat apresiasi oleh pasar dengan membukukan  kenaikan harga hingga 10,4% dari penutupan pada 10 Oktober 2014 lalu saat pengumuman resmi dari kedua emiten yang terlibat aksi korporasi ini.


Monday, February 24, 2014

Laba Tower Bersama Naik 48%

Jakarta, 25 Februari 2014 – PT Tower Bersama Infrastructure, Tbk (TBIG) mencatatkan kenaikan laba bersih 48% menjadi Rp 260,19 miliar. Ini mencerminkan rasio harga atas laba (PER) 23,54 kali dengan rasio imbal hasil atas ekuitas (ROE) 31,3%.

Pendapatan Tower Bersama tercatat naik 57% menjadi Rp 2,69 triliun dari sebelumnya Rp 1,72 triliun. Kenaikan ini didorong oleh pertumbuhan pendapatan dari menara yang memang menjadi bisnis inti perusahaan.

PT Indosat, Tbk telah meningkatkan pendapatan sewa ke Tower Bersama sebesar 118% menjadi Rp 631,56 miliar dari sebelumnya Rp 289.51 miliar. Kenaikan ini diikuti oleh pendapatan dari PT Telekomunikasi Selular (Telkomsel) telah naik 106% menjadi Rp 739,19 miliar dari sebelumnya Rp 358,14 miliar.

Beberapa pelanggan yang juga berkontribusi dalam kenaikan pendapatan sewa perusahaan adalah PT XL Axiata, Tbk, PT Hutchison CP Telecommunications, dan PT Axis Telekom Indonesia. Sementara PT Smartfren Telecom, Tbk dan PT Telekomunikasi Indonesia, Tbk malah menurunkan sewanya.

Sementara itu kenaikan laba bersih yang lebih rendah daripada kenaikan pendapatan disebabkan  oleh kenaikan beban keuangan menjadi Rp 726,74 miliar dari sebelumnya hanya Rp 467,48 miliar. Selain itu, rugi selisih kurs yang mencapai Rp 799,12 miliar juga menekan kinerja laba bersih.

Padahal, pada tahun 2013 ini tercatat kenaikan nilai wajar atas properti investasi  yang menjadi laba perusahaan. Tahun 2013 kenaikan itu tercatat Rp 781,16 miliar naik dibandingkan tahun sebelumnya Rp 258,54 miliar.

Dengan kinerja ini maka rasio imbal hasil atas ekuitas (ROE) mencapai 31,3%, naik dari tahun sebelumnya di 21,1%. Beberapa rasio marjin profitabilitas juga tercatat naik, yaitu marjin laba kotor, marjin EBIT dan marjin laba bersih.

Kenaikan ini didorong oleh peningkatan leverage. Hal ini terlihat dari peningkatan rasio utang jangka panjang atas ekuitas yang menjadi 2,68x dari sebelumnya 1,98x. Tingkat EBIT per beban keuangan juga turun sedikit menjadi 2,62x dari sebelumnya 2,95x.

Secara umum AFN melihat Tower Bersama adalah salah satu saham yang layak investasi karena beberapa hal:
1.    Secara fundamental perusahaan terus berkembang dan mencari peluang-peluang baru.
2.    Secara industri, telekomunikasi seharusnya memang terbagi dua antara penyedia jasa (seperti Telkom, Indosat, XL dan sebagainya) dengan penyedia infrastruktur (seperti Tower Bersama dan Sarana Menara). Tahapan yang kini dimasuki oleh perusahaan-perusahaan telekomunikasi tradisional (yaitu yang masih menggabungkan kedua segmen ini) sudah sangat ketat karena mereka harus bersaing di frekuensi serta di industri kreatif. Karenanya sub industri penyedia infrastruktur telekomunikasi makin akan terdorong baik ke depannya.


Tuesday, September 24, 2013

Seeking Alpha Rekomendasikan Indosat

Jakarta, 23 September 2013 - "Indosat adalah bayi yang dilempar keluar dengan air mandi,"demikian judul artikel Mike Arnold di Seeking Alpha. Di luar dari risiko mata uang, maka Indosat kini sedang diskon besar-besaran, menurutnya. Harga wajar, menurutnya, adalah Rp 5.500, atau 30% lebih tinggi daripada harganya sekarang.

Kondisi koreksi harga besar-besaran serta keengganan investor terhadap risiko baru-baru ini terhadap saham-saham di negara berkembang, telah membuat beberapa saham berfundamental baik tertekan dan tidak dapat naik lagi. PT Indosat Tbk (ISAT), menurut Arnold, adalah salah satu saham ini. 

Indosat adalah penyedia jasa dan jaringan telekomunikasi yang terintegrasi, menawarkan jasa telekomunikasi di Indonesia dan luar Indonesia. Indosat juga adalah operator seluler kedua terbesar di Indonesia berdasarkan jumlah pelanggan dan penyedia jasa telekomunikasi jarak jauh yang terbesar di Indonesia.

Neraca Indosat dikelola secara konservatif. Utang kotor hanya tercatat US$ 1,93 miliar pada Juni 2013, mengimplikasikan rasio utang ekuitas 1,12; utang/EBITDA 2,11; dan EBITDA/beban keuangan 6,16x. Sedangkan tidak ada utang berdenominasi mata uang asing yang jatuh tempo dalam waktu dekat berjumlah besar. Yang terdekat adalah tahun 2016/2017 sebesar US$ 220 juta, di 2019 sebesar US$ 140 juta, dan US$ 650 juta di tahun 2020. 

Valuasi menunjukkan Indosat masih sangat murah. TTM EV/EBITDAnya 3,9x yang artinya investor tidak rela membayar untuk pertumbuhan ataupun free cash flow Indosat. Di tahun 2012, Indosat menghasilkan US$ 445 juta free cash flow, sementara pertumbuhan pendapatan 14%. Bukan kinerja yang buruk, menurut Arnold. 

Dengan kinerja ini, seharusnya wajar bila investor menghargai 10 - 15x TTM EV/FCF atau 5x TTM EV/EBITDA karena Indosat sedang di tahap pertumbuhan. Indosat mentargetkan US$ 1,17 miliar di tahun 2013, dan target ini wajar mengingat Indosat adalah perusahaan yang tumbuh sehat di ekonomi yang sedang berkembang dan memiliki populasi keempat terbesar di dunia, dengan barriers to entry yang tinggi. 


Risiko yang perlu dicermati selain makroekonomi, adalah skandal terkait dengan penggunaan frekuensi 2,1Ghz yang kasus hukumnya masih berlangsung namun diyakini tidak akan merugikan perusahaan lebih dalam lagi. 

Indosat juga sempat menerima opini qualified dalam audit keuangannya karena kontrol internal manajemen terhadap pelaporan finansial. Akan tetapi opini ini mungkin terkait dengan sale-and-leaseback menara kepada PT Tower Bersama Infrastructure, Tbk (TBIG)yang akuntansinya memang sangat rumit. Artinya kontrol internal manajemen mungkin berada dalam kondisi yang baik.


Monday, June 24, 2013

Tower Bersama Akan Buyback Saham


Tower Bersama Infrastructure, Tbk (TBIG) mengumumkan akan membeli sebanyak-banyaknya 5% atau 239,8 juta lembar saham yang dimiliki masyarakat dalam waktu paling lama 18 bulan sejak disetujuinya persetujuan RUPS tanggal 24 Juni 2013. Dana yang akan dibutuhkan oleh TBIG adalah sekitar Rp 1,44 triliun dengan harga 6.005 - asumsi bahwa perusahaan ingin harganya kembali di sekitar Rp 6.000  yaitu sebelum turun tajam sejak akhir Mei 2013.

Alasan TBIG untuk melakukan buyback adalah karena besarnya arus kas yang dimiliki - Rp 1,27 triliun dari operasional pada tahun 2012 -  serta meningkatkan nilai investor dan memberikan fleksibilitas untuk mencapai struktur permodalan yang efisien.

AFN melihat bahwa alasan ini cukup positif, akan tetapi harus diwaspadai karena beberapa hal:

1. Arus kas operasional yang tinggi baru diperoleh perusahaan pada tahun 2012, dan tidak terlihat akan terulang pada tahun 2013.

2. Arus kas investasi TBIG cukup tinggi, mencapai Rp 5,57 triliun di tahun 2012, dan masih dibiayai oleh utang sebesar Rp 4,39 triliun. Ini membuat tingkat leveragenya cukup tinggi pada 1,85 untuk liabilitas jangka panjang terhadap ekuitas. DER TBIG sudah termasuk yang tinggi dibandingkan peersnya, kecuali TOWR. Tekanan lebih tinggi terhadap DER ini dapat membuat TBIG tidak disukai oleh investor.


3. Harga saham TBIG yang turun cukup tajam beberapa hari terakhir bukanlah sesuatu yang harus menjadi perhatian besar dari pihak perusahaan mengingat bahwa IHSG memang sedang mengalami tekanan.