Tuesday, August 5, 2014

Ekonomi Indonesia Melambat (lagi) pada Triwulan Kedua 2014, Investor Perlu Sesuaikan Portofolio

Jakarta, 5 Agustus 2014Badan Pusat Statistik (BPS) dalam siaran pers pagi ini, mengumumkan ekonomi Indonesia melambat pada triwulan kedua 2014 yang tumbuh hanya sebesar 5,12% dibandingkan pada triwulan pertama lalu yang tumbuh hingga 5,21%. Dengan data ini berarti perlambatan pertumbuhan sudah terjadi selama 3 triwulan berturut-turut. ASCEND merekomendasikan investor untuk menyesuaikan portofolionya seiring dengan perlambatan ekonomi apabila pemerintah baru tidak juga melakukan dorongan terhadap pertumbuhan infrastruktur.

Dalam tiga triwulan terakhir, ekonomi Indonesia sudah menunjukkan perlambatan. Ketergantungan ekonomi Indonesia hanya dari sektor konsumsi rumah tangga yang menyumbang 55,79% komponen ekonomi Indonesia, sementara komponen lainnya seperti sektor investasi dan perdagangan belum mampu tumbuh  secara signifikan membuat pertumbuhan ekonomi Indonesia melambat.

Beberapa unsur yang cenderung membuat pertumbuhan ekonomi Indonesia melambat aalah pertumbuhan infrastruktur yang masih rendah, juga produktivitas yang rendah dibanding negara lain, beban anggaran subsidi yang dinilai tidak tepat dan defisit perdagangan pada pos-pos penting terutama pada segmen kebutuhan pokok, serta Indonesia yang cenderung dijadikan pasar pada produk-produk penting tertentu dari negara lain padahal nilai tambah tersebut seharusnya dapat diciptakan di Indonesia.

Sebelumnya menurut riset yang dilakukan Reuters, beberapa analis dan ekonom yang disurvey Reuters meyakini dalam beberapa tahun ke depan, Indonesia masih akan tumbuh di bawah target pemerintah terpilih sebesar 7% per tahun dan untuk triwulan kedua 2014 ini masih mampu tumbuh sebesar 5,3%.

Secara sektoral, pertumbuhan masih didorong oleh sektor konsumsi domestik rumah tangga yang tumbuh sebesar 5,59%, pertumbuhan sektor investasi sebesar 4,53% dan penurunan impor hingga 5,02%, sedangkan pengeluaran pemerintah turun 0,71% dan ekspor melambat 1,04%.

Pertumbuhan ekonomi Indonesia lebih ditopang pada sektor konsumsi, sementara sektor investasi dan pengeluaran pemerintah terutama yang ditujukan pada belanja infrastruktur tidak tumbuh terlalu signifikan. Selain itu, melemahnya neraca perdagangan dengan penurunan ekspor, membuat pertumbuhan ekonomi Indonesia seperti berjalan di tempat. Sektor tambang melambat selama semester pertama, sedangkan sektor perkebunan dan industri olahan tumbuh.

Di sisi lain, Bank Indonesia dalam upayanya untuk menjaga kestabilan nilai tukar Rupiah dan menahan arus modal asing kembali ke negara asal, telah menaikkan suku bunga setidaknya lima kali dalam setahun terakhir. Namun, upaya tersebut nampaknya belum mampu mendorong investasi terutama dalam sektor riil.

Pemerintah dalam upayanya menciptakan nilai tambah, telah melakukan pembatasan dan pelarangan ekspor bijih tambang dengan menerbitkan peraturan pembangunan smelter untuk mendorong nilai tambah ekspor dan produksi tambang. Namun, karena baru berjalan sejak Januari lalu dan realitasnya hanya sedikit smelter yang beroperasi belum mampu meningkatkan nilai ekonomi dari sektor tambang untuk menyumbang pertumbuhan PDB dalam waktu dekat ini.

Pemerintah terpilih yang telah menargetkan pertumbuhan ekonomi Indonesia hingga 6 hingga 7% per tahun dalam beberapa tahun ke depan, dihadapkan pada tantangan untuk merealisasikan janjinya ketika menjabat mulai 20 Oktober 2014 mendatang.

Melihat data ini, ASCEND merekomendasikan investor sebaiknya kembali menyesuaikan portofolionya terhadap pertumbuhan ekonomi negara terbesar di Asia Tenggara ini yang melambat di bawah perkiraan dan cenderung underperform terhadap target semestinya.

ASCEND melihat pertumbuhan infrastruktur perlu dipacu oleh pemerintah. Selain itu pemerintah juga harus berupaya melalui kebijakan seperti memproteksi produk nasional, menekan impor, menciptakan produk impor tersebut di dalam negeri dan memperbaiki kebijakan-kebijakan yang justru menekan pertumbuhan ekonomi Indonesia seperti mencabut subsidi bahan bakar minyak untuk menciptakan nilai tambah sehingga pertumbuahn PDB terdorong signifikan.

Sebagai catatan, meskipun PDB Indonesia tertinggi se-Asean dan nomor 18 peringkat global, namun PBD per kapita Indonesia masih jauh lebih rendah dibanding negara tetangga seperti Singapura, Malaysia dan Thailand.

Sunday, August 3, 2014

Kinerja Berlina Naik, ASCEND Rekomendasi Buy untuk Jangka Panjang

Jakarta, 4 Agustus 2014 – PT Berlina (BRNA) mencatatkan pertumbuhan pendapatan sampai dengan 40% dan pertumbuhan laba bersih sampai dengan 78%. Pertumbuhan ini mendorong harga saham Berlina naik 50% dari tahun sebelumnya. Kinerja ini sesuai dengan prediksi ASCEND.

ASCEND telah merekomendasikan Berlina sebelumnya pada artikel 14 November 2013 berjudul “Industri Kemasan Tahun 2014 Akan Mencapai Omset Rp 62 Triliun, AFN Rekomendasikan Berlina”. Dalam rekomendasi tersebut beberapa alasannya adalah posisi kas dan arus kas yang lebih tinggi, kinerja laba yang lebih baik, serta rasio utang yang masih baik.

Sejak rekomendasi tersebut, harga saham Berlina telah melesat dari Rp 470 menjadi sempat tertinggi pada tahun ini di Rp 760 walaupun pada hari ini turun lagi ke Rp 700. Harganya sekarang mencerminkan rasio PER 6,40x dan PBV 1,52x. Harga ini lebih rendah daripada sebelumnya mengingat kinerja Berlina yang naik tinggi.

Kinerja triwulan kedua ini cukup banyak. Selain pertumbuhan pendapatan 40% menjadi Rp 646,47 miliar dan pertumbuhan laba bersih 78% menjadi Rp 37,75 miliar, kinerja profitabilitasnya pun meningkat. Kinerja marjin laba kotor meningkat menjadi 19,2%, marjin laba bersih menjadi 5,8%, ROE menjadi 23,8%.

Sementara itu rasio leverage membaik di mana rasio utang jangka panjang atas ekuitas turun jadi 0,82x dan kemampuan EBIT untuk membayar beban keuangan naik jadi 2,89x.


ASCEND tetap melihat bahwa kedua saham ini sebaiknya hanya dimasuki oleh investor-investor dengan horison investasi jangka panjang karena likuiditas perdagangan sahamnya yang sangat rendah. Jumlah saham beredar yang memang tidak besar di pasar turut menekan kinerja likuiditas ini.

Monday, July 21, 2014

Agung Podomoro Bukukan Penurunan Kinerja di Triwulan Kedua

Jakarta, 22 Juli 2014 – PT Agung Podomoro Land, Tbk (APLN) membukukan penurunan pendapatan dan laba bersih. Penurunan ini juga tampak pada marketing sales yang baru tercapai 37,8% sampai dengan semester-I ini.

Pendapatan Agung Podomoro tercatat turun 5,5% menjadi Rp 2,29 triliun. Penurunan terjadi karena penurunan penjualan apartemen, rumah tinggal, dan rumah toko. Penjualan apartemen turun 16% menjadi Rp 991,5 miliar. Penjualan rumah tinggal turun 66% menjadi Rp 139,9 miliar. Sementara itu pendapatan yang naik berasal dari penjualan rumah kantor dan pendapatan dari hotel.

Penurunan kinerja pada tahun ini juga tampak di marketing sales yang baru tercapai Rp 2,46 triliun dibandingkan target tahun ini senilai Rp 6,5 triliun. Marketing sales disumbangkan dari Harco Glodok, Orchard Park Batam, Podomoro City Extension, Borneo Bay Residences, Grand Taruma, Soho Pancoran, Metro Park Residence, Vimala Hills dan Podomoro City Deli Medan.

Laba bersih tercatat turun 20,6% menjadi Rp 1,09 triliun seiring dengan penurunan pendapatan serta kenaikan beban. Beban terbesar yang menekan pertumbuhan adalah beban-beban umum dan administrasi yang naik 28,9% menjadi Rp 341.86 miliar serta beban bunga yang naik 21,5% menjadi Rp 267.86 miliar.

Kinerja semester pertama mengindikasikan bahwa triwulan yang kedua ini merupakan masa yang sulit bagi Agung Podomoro karena perusahaan mencatatkan pertumbuhan baik pendapatan maupun laba bersih di di triwulan pertama. Sebagai catatan, pertumbuhan pendapatan di triwulan pertama adalah 2% dan pertumbuhan laba bersihnya 20,7%.


Laporan penurunan kinerja yang disampaikan pada tanggal 22 Juli ini didahului dengan kenaikan harga saham yang signifikan pada tanggal 16 Juli. Hal ini terjadi dengan likuiditas yang tinggi sehingga saham APLN kini bergerak pada level yang berbeda daripada sebelumnya.

Nusa Konstruksi Awali Percepatan Mini Hydro di Indonesia

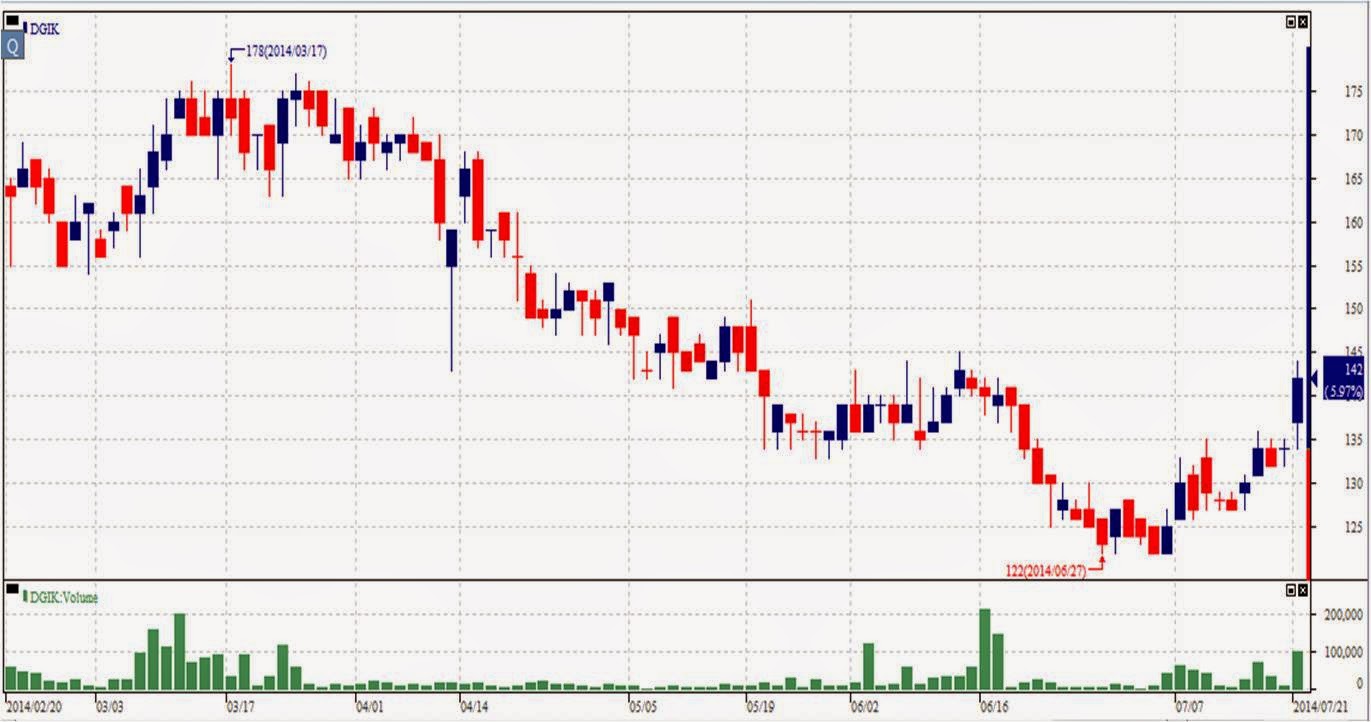
Jakarta, 21 Juli 2014 – PT Nusa Konstruksi Enjiniring, Tbk (DGIK) mengumumkan bahwa Armstrong Asset Management telah berkomitmen untuk membiayai pembangunan Pembangkit Listrik Tenaga Air Mini (Mini Hydro) di Indonesia senilai US$ 22,5 juta. Ascend melihat bahwa Mini Hydro bisa menjadi peluang baru dan besar di Indonesia bagi perusahaan-perusahaan energi Indonesia.

Armstrong’s South East Asia Clean Energy Fund yang berada di dalam kelolaan Armstrong Asset Management baru saja menandatangani komitmen untuk membiayai portofolio proyek mini hidro di Indonesia melalui PT Inti Duta Energi, anak usaha dari Nusa Konstruksi Enjiniring. Saat ini Nusa Konstruksi Enjiniring telah terlibat dalam beberapa proyek dengan total 50MW.

Armstrong Asset Management (AAM) adalah manajer investasi yang fokus kepada aset-aset energi yang independen yang berdampak positif kepada masyarakat dan alam. Menurut riset pasar yang diunggah di websitenya, AAM melihat Asia Tenggara sebagai sumber energi yang dapat diperbarui. Beberapa proyek yang didanai oleh AAM adalah pembangkit listrik tenaga solar di Thailand, Indonesia, Filipina, serta tenaga angin di Vietnam dan Kamboja.

Di balik kesediaan AAM mendanai proyek-proyek mini hydro ini, Ascend melihat bahwa di Indonesia banyak terdapat potensi mini hydro. Untuk jalur transportasi saja, potensi sungai dan danau mencapai 214 sungai dengan total panjang 34.342 kilometer dan 23 danau dengan luas 3.737 kilometer persegi.

Sebagian besar dari sungai-sungai ini melewati sejumlah besar daerah-daerah yang belum teraliri listrik. Sementara infrastruktur energi fosil seperti gas dan minyak mungkin tidak akan pernah mampu mencapai daerah-daerah potensial ini, atau membutuhkan biaya yang luar biasa tinggi. Fakta bahwa banyak daerah kini telah mengupayakan energi dengan berbagai sumber seperti gas metan dari kotoran hewan, memberikan gambaran bahwa energi masih sangat dibutuhkan. Oleh karena itu pembangunan mini hydro di banyak wilayah merupakan opsi yang terbaik agar potensi wilayah tersebut dapat tereksplorasi dengan baik.


Keunggulan mini hydro adalah bahwa biaya menghasilkan energi sangat rendah dan sumbernya yang tidak dapat punah. Sementara itu beberapa kendala terkait dengan pembangunan mini hydro adalah pembangunannya cukup sulit mengingat medannya yang berat, persyaratan arus air yang harus cukup tinggi, serta perlunya ada bendungan atau pengalihan arus sehingga bisa dibuatkan bendungan. Semua ini membuat biaya pembangunan bisa cukup tinggi di beberapa lokasi. 

Komitmen pengembangan mini hydro ini telah mendorong harga saham Nusa Konstruksi naik 6% pada hari ini saja. 

IHSG Positif Menjelang Pengumuman Resmi KPU, Likuiditas Terbatas

Jakarta, 21 Juli 2014 – Menjelang pengumuman resmi Komisi Pemilihan Umum (KPU) atas pemenang pemilihan presiden yang berlangsung tanggal 9 Juli yang lalu, indeks bergerak dengan penuh percaya diri walaupun dengan likuiditas yang melemah. Besok (22/7), yaitu hari-H pengumuman, diperkirakan indeks akan bergerak flat dengan likuiditas yang sangat rendah sampai dengan pengumuman resmi KPU.

Kepercayaan pasar terhadap kemenangan pasangan Jokowi-JK sudah makin terbaca. Berbagai upaya pengawalan relawan atas hasil pemilihan, pernyataan keras Kepala Kepolisian RI (Kapolri), serta undangan SBY kepada kedua calon presiden merupakan sinyal yang positif bagi pasar bahwa damai adalah suatu komitmen politik dari Indonesia.

Perdamaian adalah syarat utama yang diminta oleh pasar terutama investor asing. Kemudian pasar juga memiliki sentimen positif bila pemenangnya adalah Jokowi-JK. Dalam survei yang dilakukan oleh Deutsche Bank Verdana Indonesia terlihat jelas bagaimana posisi investor. Bila Jokowi-JK menang, sekitar 74% investor akan melakukan aksi beli dan 6% akan melakukan aksi jual. Sebaliknya bila Prabowo-Hatta menang, sekitar 56% akan melakukan aksi jual dan 13% akan melakukan aksi beli.

Apabila Jokowi-JK menang maka diperkirakan bahwa sampai dengan hari Jumat menjelang Lebaran, indeks akan terus positif dengan likuiditas tinggi kemudian diakhiri dengan pelemahan karena aksi profit taking. Bila sebaliknya yang menang, maka indeks akan turun dengan cepat karena sentimen negatif kepada pasangan Prabowo-Hatta.

Pasar memiliki sentimen positif kepada Jokowi – JK karena beberapa hal. Pertama, pasangan ini dinilai pro bisnis, hal mana yang jelas terlihat dari sejarah Jokowi sebagai pengusaha dan JK ketika menjabat wakil presiden. Kedua, pasangan ini dinilai jujur dan memiliki integritas sehingga akan mengurangi ekonomi biaya tinggi di Indonesia. Ketiga, pasangan ini akan fokus kepada infrastruktur di semua wilayah di Indonesia sehingga banyak daerah yang akan mengalami peningkatan ekonomi dan daya beli. Ini membuka peluang pasar bagi banyak perusahaan, lokal dan asing.


Sebaliknya pasar meragukan pertumbuhan yang akan dihasilkan oleh pasangan Prabowo-Hatta karena beberapa hal. Pertama karena kinerja Hatta ketika menjabat menteri di berbagai bidang tidak dapat dikatakan cemerlang. Kedua, karena pendekatan militer yang diyakini akan digunakan oleh Prabowo di dalam menghadapi berbagai masalah. Hal ini akan mengurangi kondisi damai yang diinginkan oleh para pengusaha. Ketiga, karena tingginya negosiasi politik yang berada di belakang pasangan ini menimbulkan kekuatiran kebijakan yang dihasilkan akan menjadi kurang tegas dan kurang solid.