Monday, November 17, 2014

Harga Emas Turun, Antam Terimbas

Jakarta, 18 November 2014 - Penurunan harga emas yang sudah mencapai 2% pada tahun ini belum cukup untuk memikat pembeli kembali ke pasar Bullion dengan permintaan global yang terus jatuh pada kuartal ketiga, menurut World Gold Council (WGC). Penurunan ini jelas dampaknya bagi PT Aneka Tambang (Persero) Tbk (ANTM) yang harga sahamnya sudah 72% dibandingkan akhir Juli tahun ini.

Kontrak Emas Des 2014, CNBC
Permintaan untuk emas tergelincir 2% pada tahun ini menjadi 929 ton pada periode Juli sampai dengan September. Laporan tren permintaan emas terbaru dari WGC menunjukkan tingkat terendah sejak kuartal keempat di tahun 2009. Hal ini sebanding dengan 964 ton pada kuartal April sampai dengan Juni, yang menandai adanya penurunan sebanyak 16% pada tahun itu.

Spot emas mencapai US$1.325 pada awal kuartal ketiga, namun turun hampir 9 persen selama periode tiga bulan terakhir pada $ 1.208. Terakhir diperdagangkan di US$1.160. Nafsu akan emas telah menurun dalam beberapa bulan terakhir karena adanya kenaikan minat di pasar ekuitas global.

Permintaan perhiasan global melemah 4% di tahun ini menjadi 534 ton karena konsumen Cina yang menahan pembeliannya. Permintaan perhiasan Cina sendiri turun 39% menjadi 147 ton. Penurunan dapat terbantu oleh kenaikan permintaan dari India sebesar 183 atau naik 60% di tahun ini karena perbaikan kepercayaan rakyat terhadap pemerintahan baru yang dipimpin oleh Perdana Menteri Narendra Modi dan peningkatan kuat dalam membeli menjelang musim festival. Perhiasan tetap komponen terbesar dari permintaan emas, yang mewakili lebih dari setengah dari semua permintaan.

Analis memperkirakan turunnya minat dalam emas ini juga karena penguatan dolar AS. Indeks US Dolar telah naik 8% sejak awal Juli setelah The Fed mengumumkan akan menghentikan program pembelian obligasinya. Dengan naiknya suku bunga US, investor lebih berminat untuk memegang US Dollar ketimbang Euro atau Yen Jepang. Sementara itu, pembelian oleh bank sentral hanya 93 ton, 9% lebih rendah dari periode yang sama tahun lalu.

Penurunan yang mungkin akan terjadi dalam jangka waktu cukup lama ini berdampak signifikan terhadap Antam. Antam mencatatkan penjualan emas sebesar Rp. 2,79 triliun pada kuartal 3 tahun ini, sebuah penurunan sebesar 37,79% dari tahun 2013 yang berjumlah Rp. 3.85 triliun.

Penurunan ini berdampak pula kepada penurunan pada total penjualan sampai 34% menjadi Rp 5,81 triliun dibandingkan Rp 8,81 triliun di tahun 2013. Apalagi emas adalah kontributor utama dari pendapatan Antam, yang diikuti oleh feronikel. Pada gilirannya, Antam mencatatkan rugi bersih sebesar Rp 563.91 miliar dibandingkan tahun sebelumnya yang mencatat laba Rp 347,99 miliar.


Harga saham Antam sejak Juli tahun ini turun signifikan sampai ke level Rp 930 dari Rp 1.275, yang mencerminkan penurunan fundamental sejak awal tahun ini serta tekanan yang terjadi di pasar emas global. 


Tuesday, November 11, 2014

Tower Bersama Catatkan Laba Rp 1,14 Triliun

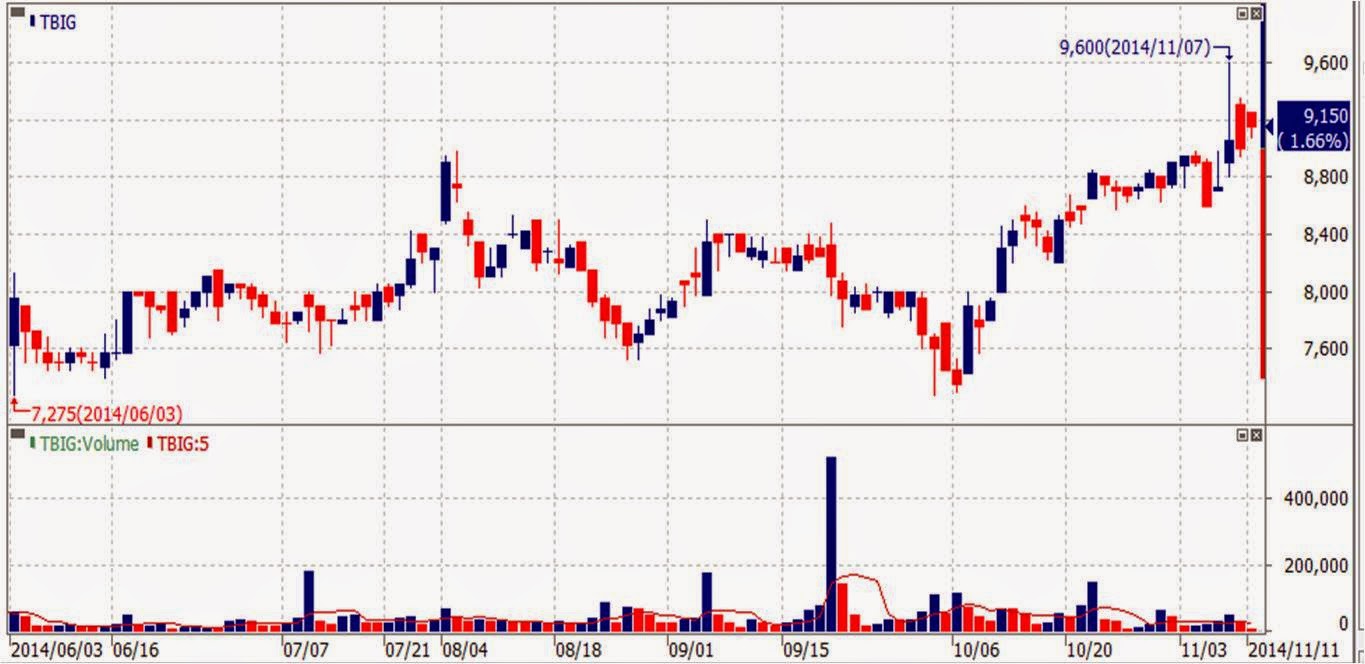
Jakarta, 11 November 2014 – PT Tower Bersama Infrastructure, Tbk (TBIG) mencatatkan kenaikan laba bersih sampai dengan 38%  menjadi Rp 1,14 triliun didorong oleh kenaikan pendapatan dan turunnya rugi selisih kurs dibandingkan tahun kemarin.


Pendapatan naik 24% menjadi Rp 2,43 triliun dari Rp 1,96 triliun yang mendorong EBITDA naik 62% menjadi Rp 2,02 triliun dari sebelumnya Rp 1,25 triliun. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk naik 38% menjadi Rp 1,14 triliun dari sebelumnya Rp 824,97 miliar.

Kontributor utama pendapatan perusahaan masih Telkomsel sebesar Rp 863,85 miliar atau 35,5% dari total pendapatan. Kontributor kedua dan ketiga adalah Indosat dan XL, masing-masing sebesar Rp 547.84 miliar (22,5%) dan Rp 341.69 miliar (14,1%). Pendapatan dari ketiganya juga berkontribusi signifikan terhadap pertumbuhan pendapatan.

Pertumbuhan EBITDA dan laba bersih juga ditopang oleh menurunnya rugi selisih kurs menjadi hanya Rp 92,26 miliar. Padahal beban keuangan naik 43% menjadi Rp 735,43 miliar gara-gara kenaikan utang jangka pendek yang berasal dari bagian pinjaman jangka panjang pihak ketiga yang cukup besar.

Tower Bersama memiliki 18,802 penyewaan dan 11,686 site telekomunikasi per 30 September 2014. Sitetelekomunikasi milik Perseroan terdiri dari 10.623 menara telekomunikasi, 967 shelter-only, dan 96 jaringan DAS. Dengan angka total penyewaan pada menara telekomunikasi sebanyak 17.739, maka rasio kolokasi (tenancy ratio) Perseroan menjadi 1,67.

Baru-baru ini perusahaan juga menandatangani perjanjian penukaran saham dengan PT Telkom atas saham di PT Dayamitra Telekomunikasi sebagaimana telah dianalisa pada “Tukar saham Mitratel, Telkom dapat saham Tower Bersama, Siapa yang Untung? http://fundamental-saham.blogspot.com/2014/10/tukar-saham-mitratel-telkom-dapat-saham.html”   

Dengan kapitalisasi pasar yang cukup besar karena kenaikan yang signifikan sejak awal Oktober lalu, kini Tower Bersama diperjualbelikan pada harga yang cukup tinggi yaitu dengan PER 28,44 kali dan PBV 10,25 kail. Kapitalisasi Tower Bersama mencapai Rp 43,17 triliun. 

Thursday, November 6, 2014

Kain Mendorong Pendapatan Sri Rejeki Tumbuh 38%

Jakarta, 7 November 2014 – PT Sri Rejeki Isman Tbk (SRIL) mencatatkan pertumbuhan pendapatan 38% menjadi Rp 4,81 triliun. Kenaikan pertumbuhan terutama didorong oleh pertumbuhan kain mentah dan kain jadi yang masing-masing tumbuh 43% dan 33%.

Perusahaan tekstil yang memproduksi berbagai jenis tekstil termasuk untuk militer ini hanya mencatat laba bersih 6% dikarenakan peningkatan beban keuangan yang cukup tinggi, 59% menjadi Rp 226,28 miliar.

Pendapatan perusahaan naik 38% menjadi Rp 4,81 triliun dibandingkan tahun lalu Rp 3,5 triliun. Angka ini bahkan lebih tinggi dari perolehan setahun penuh di tahun 2013, yaitu Rp 4,71 triliun. Perusahaan menjual kain jadi, benang, pakaian jadi dan kain mentah baik ke Negara lain maupun ke pasar sendiri. Ekspor perusahaan mencapai Rp 2,72 triliun atau 53% dari total penjualan, sementara sisanya yaitu Rp 2,41 triliun atau 47% dijual di dalam negeri.

Pertumbuhan tertinggi perusahaan berasal dari produk kain mentah yang naik 43% jadi Rp 775,53 miliar dari sebelumnya Rp 542,72 miliar. Akan tetapi kontribusi kain mentah termasuk kecil yaitu hanya sekitar 15% dari total penjualan. Sementara kontributor pertumbuhan kedua adalah kain jadi yang naik 33% jadi Rp 1,6 triliun, dan kontributor ketiga adalah benang yang naik 20% jadi Rp 2,19 miliar. Benang juga merupakan kontributor utama dari Sri Rejeki.

Peningkatan beban keuangan yang menekan laba bersih perusahaan berasal dari peningkatan utang jangka panjang sampai dengan Rp 3,57 triliun dibandingkan akhir tahun 2013 yang hanya Rp 1,04 triliun. Utang jangka panjang tersebut adalah wesel bayar dalam US Dollar dengan bunga 9% dan jatuh tempo pada 2019. Wesel bayar ini akan diperdagangkan di SGX-ST dan memiliki opsi membeli kembali dengan kondisi-kondisi tertentu. 

Hal ini membuat kinerja profitabilitas Sri Rejeki menurun terutama pada marjin laba bersih menjadi 5,5% dari sebelumnya 7,2%. Namun  imbal hasil atas ekuitas melonjak jadi 31,2% dari 13,3% karena peningkatan utang tersebut.

Menurut ASCEND peningkatan utang yang cukup tinggi itu tidak memberikan pengaruh negative yang terlalu besar terhadap kinerja perusahaan. Rasio EBITDA pada beban keuangan masih sangat kuat di 3,16 kali. Namun arus kas perusahaan perlu diwaspadai karena pembayaran kepada pemasok dan kontraktor cukup banyak sehingga menimbulkan arus kas keluar.

Perusahaan sampai dengan 9 bulan ini mencatat arus kas dari aktivitas operasional yang negative, Rp 203,18 miliar keluar dari kantong perusahaan. Untuk investasi, perusahaan juga mengeluarkan Rp 465,07 miliar lebih besar daripada pemasukan dari investasi. Namun karena perusahaan berhasil mendapatkan pendanaan lebih Rp 799,78 miliar, maka kas perusahaan bertambah Rp 130,18 miliar menjadi Rp 204,62 miliar.


Wednesday, November 5, 2014

Laba Duta Anggada Melonjak 270%

Jakarta, 6 November 2014 – PT Duta Anggada Realty, Tbk (DART) mencatatkan lonjakan pendapatan sampai 77% menjadi Rp 992,27 miliar dan laba bersihnya juga melonjak 270% menjadi Rp 99,69 miliar. Kinerja yang baik ini didukung oleh pertumbuhan penjualan unit strata dan penurunan beban keuangan.

Pertumbuhan pendapatan 77% disebabkan oleh kenaikan pendapatan penjualan unit strata sampai dengan 173% menjadi Rp 678,72 miliar dari sebelumnya Rp 249 miliar. Pendapatan sewa naik 8% menjadi Rp 197,64 miliar dari sebelumnya Rp 183,39. Sementara pendapatan dari jasa pemeliharaan dan lain-lain turun.

Beban keuangan sebaliknya, turun 43% menjadi Rp 53,96 miliar dari sebelumnya Rp 94,32 miliar. Penurunan ini disebabkan oleh turunnya beban pembiayaan dari utang bank dan tidak adanya bunga obligasi aktivitas pendanaan sampai tidak ada sama sekali.

Penurunan bunga ini juga meningkatkan rasio EBITDA pada beban keuangan secara drastik menjadi 8,06 kali dari sebelumnya hanya 3,17 kali padahal rasio utang atas aset relative tidak berubah di 0,36 kali.  Rasio utang jangka panjang atas ekuitas juga relative tidak berubah di 0,42 kali.

Kinerja profitabilitas meningkat secara signifikan terutama pada marjin laba bersih yang membaik jadi 31,6%, sementara imbal hasil atas ekuitas naik jadi 29,8% dari sebelumnya hanya 6,2%. Tingkat perputaran aset juga meningkat 0,60 kali dari sebelumnya 0,17 kali.

ASCEND melihat bahwa emiten pembangun beberapa gedung ternama di Indonesia, seperti Bursa Efek Jakarta, Plaza Bapindo dan City Walk Sudirman, dan sebagainya memiliki prospek yang baik. Perusahaan pemeringkat, Fitch, memberikan peringkat B kepada obligasi yang akan diterbitkan oleh Duta Anggada. 


Risiko yang menjadi perhatian dari Fitch adalah keterbatasan diversifikasi proyek yang dialami oleh perusahaan dibandingkan peersnya. Proyek-proyek perusahaan sebagian besar adalah gedung pencakar langit di Jakarta. Ketergantungan perusahaan terhadap siklus property komersial dan industrial ini perlu dimitigasi terutama dengan kondisi pasar property di Jakarta yang mulai tersaturasi. 


Tuesday, November 4, 2014

Laba Bersih Catur Sentosa Melonjak 76%

Jakarta, 5 November 2014 - PT Catur Sentosa Adiprana Tbk (CSAP), pada kuartal tiga 2014 membukukan lonjakan laba bersih 76% menjadi Rp 70 miliar dan Laba Bersih Per Saham (EPS) sebesar 24 atau mengalamai pertumbuhan 75%. Lonjakan ini ditopang oleh kenaikan penjualan serta strategi pembenahan pendapatan dan efisiensi beban.

Pada sembilan bulan 2014 perusahaan pemilik brand Mitra10 dan Atria tersebut membukukan pendapatan Rp 5 triliun atau tumbuh 10% dari sebelumnya Rp  4,5 triliun. Pertumbuhan tersebut dikontribusikan dari sektor retail yang tumbuh 20% atau Rp 1,34 triliun dibandingkan periode yang sama tahun 2013 Rp 1,11 triliun.

Kuatnya penjualan di sektor retail akan mendorong pertumbuhan Catur Sentosa ke depan. Sementara distribusi tetap menjadi penggerak utama pendapatan Catur Sentosa dengan kontribusi 72% dari total pendapatan. Sektor ini tumbuh 7% menjadi Rp 3,7 triliun dari sebelumnya Rp 3,49 triliun.

Kenaikan pendapatan terutama terjadi di Sumatera, Jawa dan Bali. Jawa dan Bali masih menjadi kontributor utama pendapatan perusahaan, yaitu 86% dari total pendapatan, dan tumbuh 11,1% menjadi Rp 4,28 triliun dari sebelumnya Rp 3,85 triliun. Sementara itu Sumatera yang berkontribusi 8% kepada total pendapatan, naik 12,9% menjadi Rp 404,8 miliar dari sebelumnya Rp 358,45 miliar.

Produk yang naik paling kuat penjualannya adalah peralatan rumah tangga yang mencapai 26,2% atau Rp 759,49 miliar dari sebelumnya Rp 601,90 miliar. Peralatan rumah tanggal meningkatkan kontribusinya menjadi 15% dari sebelumnya 13%. Keramik dan cat sebagai kontributor utama pendapatan, 37% dan 22%, tumbuh 8% dan 5%, menjadi Rp 1,88 triliun dari Rp 1,12 triliun.

Laba bersih naik 75,6% menjadi Rp 70,29 miliar dari sebelumnya Rp 40,02 miliar, menyebabkan marjin laba bersih naik jadi 1,4% dari sebelumnya 0,9%, dan ROE disetahunkan menjadi 29,5%. Kenaikan ini ditunjang oleh kenaikan laba kotor 17% menjadi Rp 702,15 miliar dan marjin laba kotor naik jadi 14% dari sebelumnya 13,2%. Ini menunjukkan bahwa kemampuan perusahaan menjual dengan harga yang lebih baik meningkat.

Kenaikan marjin laba kotor ditunjang oleh makin tingginya kontribusi retail terhadap total pendapatan serta membaiknya marjin laba kotor segmen distribusi. Marjin laba kotor distribusi naik jadi 11,04% dari sebelumnya 10,51%. Sementara marjin laba kotor retail juga membaik menjadi 21,93% dari sebelumnya 21,10%, segmen berlaba tebal ini tumbuh jauh lebih cepat daripada distribusi.

EBITDA naik 30,2% menjadi Rp 205,28 miliar dari sebelumnya Rp 157,66 miliar. EBITDA adalah laba sebelum pajak, bunga, dan depresiasi. Marjin EBITDA meningkat jadi 4,1% dari 3,5%. Rasio EBITDA pada beban keuangan, yang mengindikasikan kekuatan perusahaan untuk membayar beban bunganya, stabil dan aman di 2,70 kali.

Total Aset perusahaan tercatat Rp 3,05 triliun, yang didanai oleh ekuitas Rp 714,37 miliar dan liabilitas jangka panjang Rp 188,39 miliar serta liabilitas jangka pendek Rp 2,06 triliun. Rasio utang panjang atas ekuitas hanya 0,26 kali atau sangat kecil, sementara rasio utang atas asset mencapai 0,74 kali karena besarnya liabilitas jangka pendek. .

Harga saham Catur Sentosa tanggal 4 November Rp 640 per saham, mencerminkan kapitalisasi pasar Rp 1,93 triliun, P/E ratio 20 kali dan PBV ratio 2,32 kali. 

Sekilas Catur Sentosa
PT. Catur Sentosa Adiprana Tbk. (Kode IDX: CSAP) merupakan perusahaan (1) Distribusi independen Bahan Bangunan, Kimia, & Consumer Goods dan (2) Ritel Moderen Bahan Bangunan & Home Improvement Mitra10, dan ATRIA Furniture terbesar di Indonesia. Diawali pada tahun 1966, sebagai toko cat di Jakarta Barat yang kemudian berkembang menjadi perusahaan Distribusi dan Ritel Moderen terkemuka di Indonesia.

Sampai saat ini Catur Sentosa telah memiliki 48 cabang Distribusi Bahan Bangunan di 39 kota, 4 cabang Distribusi Bahan Kimia, 14 area Distribusi Consumer Goods, 20 outlet Ritel Moderen Mitra10, dan 11 showroom Atria furniture yang tersebar di seluruh Indonesia, difasilitasi dengan luas gudang > 180.000 m2, > 600 kendaraan transportasi, > 7.000 karyawan, dan mendistribusikan + 89.000 item produk. Itu semua berkat kerjasama dan kepercayaan dari > 30 pemasok utama (merek-merek utama) untuk Distribusi dan lebih dari 400 pemasok untuk outlet Ritel Moderen.