Tuesday, July 1, 2014

XL Axiata Berencana Jual Menara Untuk Bayar Hutang, Dorong Marjin dan Perputaran

Jakarta, 2 Juli 2014 – PT XL Axiata, Tbk (EXCL) berencana melepas beberapa kepemilikan atas jaringan menara transmisinya. ASCEND melihat upaya tersebut dilakukan XL untuk menekan beban penyusutan yang cukup tinggi sehingga mengurangi laba perseroan cukup signifikan. Dengan upaya pelepasan menara BTS tersebut, perputaran dan marjin laba diharapkan akan naik, namun nilai asetnya akan berkurang.

Hasnul Suhaimi, Direktur Utama XL Axiata, dalam keterbukaan informasi menyatakan XL Axiata saat ini menggunakan sekitar 10.000 unit menara BTS dengan 80% merupakan milik sendiri dan rencananya akan dikurangi hingga 7.000 unit melalui penjulanan sistem lelang. Sebelumnya dalam paparannya kepada publik awal tahun lalu, XL berencana mengurangi hampir seluruh menaranya hingga 8.000 unit.

Sementara itu, dalam portofolio asetnya, XL Axiata merupakan operator seluler berbasis GSM memiliki jaringan infrasturktur terbesar ketiga di seluruh Nusantara setelah Telkomsel dan Indosat. Sejak mulai beroperasi tahun 1995 lalu,  XL telah mengakusisi jaringan infrastruktur telekomunikasi sebesar Rp 54,58 triliun.

Karena beban penyusutan yang harus disisihkan untuk pengelolaan aset tersebut termasuk menara BTS tersebut sangat tinggi yaitu hingga Rp 5 triliun per tahun, sementara pembangunan menara XL Axiata dibiayai menggunakan hutang, marjin XL Axiata pun cenderung berkurang.

Dengan melepas sebagian besar aset yang berupa menara telekomunikasi, diharapkan XL Axiata dapat menekan beban penyusutan dari asetnya tersebut. Selain itu, pendapatan dari segmen sewa menara juga relatif rendah, sementara biaya yang harus dikeluarkan untuk pemeliharaan infrastruktur tersebut relatif tinggi.

Tercatat pendapatan sewa selama triwulan pertama 2014 sebesar Rp 256,46 miliar hanya berkontribusi sebesar  4,56% dari seluruh total pendapatan, sementara beban pemeriharan dan perbaikan jaringan mencapai Rp 623,94 miliar atau sebesar 35% dari beban langsung.
Biaya sewa menara 7.000 menara tiap tahun diprakirakan mencapai  Rp 4,5 hingga Rp 5 triliun tiap tahun, sementara beban penyusutan yang mencapai Rp 5 triliun per tahun tersebut dapat dialihkan untuk pembayaran sewa, sedangkan biaya perawatan seluruh jaringan infrastruktur berkurang signifikan sehingga menekan beban operasional, maka kebijakan XL Axiata tersebut diharapkan mendorong oportunitas marjin dari selisih beban tersebut.

Diprakirakan  tiap tahun, secara financial  XL Axiata akan menghemat sekitar Rp 1,5 triliun per tahun dengan cara menyewa menara telekomunikasi tersebut.

Namun, dengan penjualan itu, XL Axiata kehilangan beberapa oportunitas lain. Dengan rencana XL Axiata menjual menara tersebut, XL Axiata secara operasional akan mengandalkan pihak lain untuk penyediaan telekomunikasi.

Selain itu, secara neraca finansial, aset XL akan berkurang karena Rp 28 triliun secara nilai buku dari Rp 61 triliun asetnya merupakan perangkat telekomunikasi dan jaringan menara tersebut.

XL Axiata juga bergantung pada pihak ketiga, jika terdapat gangguan telekomunikasi, intersep atau gangguan lainnya, dipastikan akan ada jeda waktu lama untuk memperbaiki. Selain itu, faktor kepercayaan beberapa segmen pelanggan kemungkinan cenderung berkurang, dimana aliran data yang diselenggarakan XL Axiata akan melalui pihak ketiga.

Rencananya, pendapatan penjualan menara menara tersebut digunakan untuk membayar hutang. Tercatat hutang yang harus dibayar XL Axiata sebesar Rp 22,72 triliun dengan yang jatuh tempo pada tahun ini sebesar Rp 3,07 triliun dengan suku bunga rata-rata 10% hingga 11% pertahun. Hutang XL Axiata sebesar 48% atau sekitar Rp 10,5 triliun  dalam denominasi Dollar AS, sementara pendapatan XL Axiata berbasis Rupiah, sehingga hal ini juga cenderung mendorong beban keuangan XL Axiata.

Sebagai catatan nilai buku peralatan dan jaringan XL Axiata saat ini sebesar Rp 25 triliun termasuk menara BTS didalamnya, maka penjualan seluruh menara BTS itu pun belum tentu akan menutup seluruh hutangnya.

Dengan penjualan 7000 menara BTS tersebut diprakirakan hanya menutup 60% hingga 75% dari seluruh total hutang XL Axiata, artinya meskipun menjual seluruh menara BTS, biaya keuangan yang masih ditanggung tetap masih ada, meskipun relatif turun.

Sebagai catatan biaya keuangan XL Axiata cukup tinggi hingga sebesar Rp 556,60 miliar atau 10% dari turnover yang dibukukan pada triwulan pertama 2014 ini.

ASCEND melihat kedepan, upaya yang dilakukan XL Axiata ini lebih cenderung mengalihkan protofolionya menjadi tidak sepenuhnya berbasis penyedia informasi, tetapi juga sebagai perusahaan keuangan dimasa mendatang.

ASCEND melihat, perputaran sektor infrastruktur relatif lebih rendah dibandingkan dengan perputaran penyedia jasa informasi dan konten itu sendiri. Selain itu, dimasa mendatang, sistem pembayaran online yang menjanjikan perputaran cukup tinggi telah mulai diselenggarakan oleh beberapa operator telekominikasi seperti XL Axiata, tidak hanya oleh perbankan.


Upaya penjualan beberapa aset ini adalah untuk beralih ke sektor bisnis yang menjanjikan perputaran tinggi.  

Sejak Diperiksa KPK, Sentul City Terus Tertekan

Jakarta, 2 Juli 2014 – PT Sentul City, Tbk, (BKSL) diperdagangkan pada harga Rp 85 per saham atau turun 46,20% sejak direktur utamanya menjalani pemeriksaan oleh KPK sebagai saksi terkait kasus gratifkasi Bupati Bogor pada pertengahan Mei lalu. Sejak pertengahan Mei hingga sekarang likuiditas naik signifikan dengan posisi offer cenderung lebih banyak. Namun, fundamental perusahaan yang masih tumbuh berpotensi kembali menguat jika permasalahan kasus hukum tersebut terselesaikan.

Tercatat terakhir kali berada pada level harga saham Sentul City dibawah Rp 100 pada Februari 2010 lalu.

Dalam keterbukaan informasi yang disampaikan kepada publik, Sentul City menyatakan nama-nama yang terlibat kasus gratifikasi tidak merupakan bagian dari Sentul City maupun anak usaha Sentul City.


Sebelumnya, Komisi Pemberantasan Korupsi (KPK) telah menetapkan Bupati Bogor RY, kemudian MZ, dan Y sebagai tersangka atas dugaan gratifikasi tukar menukar lahan di kawasan Bogor seluas 2.754 ha. Sementara itu, didalam pemberitaan media massa MZ dan Y disebutkan bagian dari  Bukit Jonggol Asri yang merupakan anak usaha Sentul City.

Tampaknya, sentimen permasalahan hukum yang melibatkan Sentul City membuat pasar merespon negatif pergerakan saham Sentul City meskipun secara fundamental kinerjanya masih menunjukkan pertumbuhan.

Maybank Kim Eng, harga wajar Sentul City Rp 200
Awal April lalu, sebelum pemeriksaan Direktur Utama Sentul City, Maybank Kim Eng merilis riset tentang Sentul City dengan merekomendasikan buy pada target harga Rp 200 dengan price to earnings ratio (PER) 12,78 kali. Harga tersebut premium 9% pada harga pasar saat itu Rp 183 per saham.

Asumsi Maybank Kim Eng menilai premium Sentul City tersebut karena sebelumnya saat bertemu dengan 15 investor di Kuala Lumpur, mayoritas menyatakan ketertarikan dengan Sentul City meskipun belum familiar di ASEAN, sehingga dinilai Sentul City profitable.

Selain itu, Maybank Kim Eng menganggap akuisisi terhadap Bukit Jonggol Asri akan mendorong pertumbuhan Sentul City dimasa mendatang, memeperkuat sisi operasional dan upaya Sentul City untuk melakukan refinancing terhadap pembiayaan banknya.

Maybank Kim Eng memprakirakan penjualan Sentul City akan naik menjadi Rp 1,76 triliun atau naik 79% dengan kenaikan EBIT hingga 161%.

Sebagai catatan, tahun 2013 lalu, Sentul City menguasai 65% saham Bukit Jonggol Asri dengan membeli kepemilikan dari Bakrieland Development, Tbk (ELTY) sebanyak 15% dan berencana menambah kepemilikan lagi sebesar 10% sehingga menjadi 85% pada tahun ini.

Penilaian Maybank Kim Eng lainnya yaitu adanya potensi sinergi pasca akuisisi Bukit Jonggol Asri untuk mengembangkan Sentul City Township dengan kerjasama antara Bank Mandiri, AEON Mall, Ikea, Decathlon, BCA, Universitas Trisakti, dan adanya proyek regensi dari Novotel dan Hyatt Regency.

Sentul City saat ini berusaha melakukan refinancing terhadap hutang yang didominasi oleh bank hingga Rp 1,5 triliun dengan bunga 15% - 17%. Diharapkan dengan refinancing tersebut, bunga dapat diturunkan menjadi sebesar 11,75% - 12%.

Pra-penjualan Sentul City untuk tahun 2014 ditargetkan sebesar Rp 2,5 triliun atau naik dari tahun lalu sebesar Rp 2,17 triliun, namun pra-penjualan untuk kuartal pertama ini mengalami tekanan dengan tercatat turun 20% menjadi hanya sebesar Rp 392,8 miliar dibandingkan dengan periode yang sama tahun lalu sebesar Rp 508,2 miliar.

Kinerja Sentul City secara bottom line selama tahun 2013 mencatatkan pertumbuhan laba bersih sebesar 185% menjadi sebesar Rp 630,23 miliar setelah didukung laba dari Bukit Jonggol Asri, entitas anak sebesar Rp 380,17 miliar dan keuntungan dari goodwill atas kepemilikan Bukit Jonggol Asri sebesar Rp 349,40 miliar.

Sebagai catatan, Sentul City meskipun mengendalikan Bukit Jonggol Asri belum atau tidak mengkonsolidasikan pendapatan Bukit Jonggol tersebut ke dalam laporan keuangannya pada periode 2013 lalu.

Kinerja operasional Sentul City sendiri masih tertekan dengan dibanyagi kenaikan beban usaha yang tinggi sehingga menekan marjin laba usaha yang tercatat sebesar 7,51% pada tahun 2013 dengan laba usaha hanya sebesar Rp 68,82 miliar atau turun dibandingkan tahun sebelumnya sebesar Rp 233,74 miliar.

Kenaikan beban usaha tercatat naik hingga 4 kali lipat terutama didominasi meningkatnya beban gaji  dan tenaga ahli. Tercatat beban usaha sebesar Rp 528,24 miliar dari sebelumnya sebesar Rp 109,96 miliar.

Sementara itu, pendapatan Sentul City tercatat tumbuh hingga 54,49% menjadi Rp 961,99 miliar selama 2013 yang didominasi oleh penjualan terhadap rumah, lahan siap bangun, ruko dan apartemen. Laba kotor yang dihasilkan dari penjualan tersebut juga mengalami kenaikan hingga 73,71% menjadi sebesar Rp 597,06 miliar.

Thursday, June 26, 2014

Harga Minyak Naik, Defisit Sektor Migas Cenderung Melebar

Jakarta, 26 Juni 2014 Kenaikan signifikan harga minyak dunia hingga mencapai 7% dalam dua pekan terakhir cenderung menekan defisit perdagangan Indonesia terutama dari sektor migas mengingat kebutuhan terhadap energi masih didominasi dari minyak yang didatangkan dari luar negeri.

Ketegangan di Iraq sejak pekan kemarin mendorong harga minyak dunia meningkat yang akibatnya untuk ekonomi Indonesia yang masih mengandalkan energi dari minyak berpotensi mendorong defisit perdagangan. Dengan melebarnya defisit perdagangan tersebut, efek simultannya juga bisa menekan pergerakan nilai tukar Rupiah dan juag menekan pertumbuhan ekonomi nasional.

Harga minyak jenis light sweet WTI yang ditransaksikan di pasar Nymex tercatat sebesar US$ 107 per barrel atau naik 5% jika dibandingkan dengan dua pekan lalu pada kisaran harga US$ 102 per barrel, sementara minyak jenis brent crude tercatat ditransaksikan pada harga US$ 115 atau naik 7,5% dibandingkan awal bulan lalu. Saat ini harga patokan Indonesian Crude Price (ICP) berada pada kisaran US$ 112 hingga 115 per barrel pasca kenaikan harga minyak dunia.

Dengan kenaikan harga minyak tersebut cenderung mengakibatkan kenaikan defisit perdagangan terutama dari sektor migas mengingat 63% kebutuhan energi minyak domestik dipenuhi lewat impor.

Berdasarkan nilainya, defisit yang diakibatkan oleh sektor migas pada April 2013 hingga April 2014 lalu sebesar US$ 12,29 miliar atau masih menurun dibandingkan defisit migas dari Desember 2013 lalu sebesar US$ 12,63 miliar. Hal ini terjadi sebelum kenaikan harga minyak dunia sejak dua pekan terakhir ini.

Pada April tersebut harga minyak dunia masih pada kisaran US$ 100 per barrel. Namun, kenaikan harga minyak yang mencapai 7% sejak dua pekan terakhir, diprakirakan defisit akan cenderung naik lebih dari kenaikan harga minyak, mengingat 93% impor migas adalah hasil minyak dan minyak mentah, sementara yang merupakan minyak mentah dan hasil minyak kurang dari keseluruhan ekspor migas. 

Dengan asumsi defisit kebutuhan minyak minyak 1 juta barrel per hari dan kenaikan harga minyak ICP pada harga US$ 115 per  barrel sejak hampir dua pekan ini, nilai impor perdagangan migas selama Mei dan Juni diprakirakan akan bertambah sebesar US$ 5 miliar sehingga secara year on year defisit dari sektor migas naik hingga 9 hingga 11%.

Sebagai catatan, kebutuhan impor bahan bakar minyak selama tahun 2014 ini diprakirakan akan naik menjadi 1,7 barrel per hari atau naik jika dibandingkan dengan tahun lalu sebesar 1,6 juta barrel per hari. Sementara produksi dalam negeri hanya dapat dipenuhi sebesar 600 ribu barrel per hari. 

Sementara itu, selama bulan April kemarin tercatat defisit neraca perdagangan sebesar US$ 1,96 juta atau defisit terbesar bulanan selama 2014. Selama tahun 2014 tercatat defisit perdagangan sebesar US$ 894 juta. Impor Indonesia tercatat naik hingga 11,93% menjadi US$ 16,26 miliar selama April jika dibandingkan dengan Maret lalu, namun masih tercatat turun 4,23% selama tahun berjalan jika dibandingkan dengan tahun lalu. Sementara itu, ekspor selama April tercatat turun hingga 5,92% menjadi US$ 14,29 miliar dibandingkan dengan Maret lalu. Selama tahun berjalan tercatat ekspor turun 2,63%.

Dari total defisit neraca perdagangan, sejak April 2013 hingga 2014 defisit terjadi diakibatkan oleh defisit migas sebesar US$ 12,27 juta, sementara dari sektor non-migas mencatatkan surplus sebesar US$ 9,27 juta. Kontribusi impor hasil minyak yang masih tinggi juga mendorong defisit dari sektor migas tersebut hingga sebesar US$ 24,12 miliar, sementara sektor gas mencatatkan surplus sebesar US$ 15,31 miliar.

Wednesday, June 25, 2014

Rencanakan Private Placement, Indoritel (DNET) Cari Fund Manager Asing

Jakarta, 26 Juni 2014 - PT Indoritel Makmur Internasional, Tbk. (DNET) akan melakukan private placement atau penerbitan saham baru tanpa hak memesan efek terlebih dahulu, dimana penggunaan dana direncanakan untuk ekspansi usaha. Private placement tersebut rencananya akan digunakan untuk ekspansi.

Ekspansi yang direncanakan kemungkinan dengan cara menambah kepemilikan saham pada entitas dan untuk menambah saham beredar di masyarakat.

Tercatat dalam perdagangan hari ini (Rabu, 25/6) saham DNET berada pada level Rp 755. Pergerakan sejak tiga bulan terakhir masih wajar dan tidak ada peningkatan signifikan pada likuiditas perdagangan.

Rumor yang beredar di pasar Indoritel akan melakukan private placement dengan investor asing akan dijadikan target untuk menyerap saham baru tersebut setelah Indoritel melakukan persiapan road show ke luar negeri.

Sebagai catatan, Indoritel sendiri sejak semester pertama 2013 lalu mengalihkan lini usahanya menjadi perusahaan ritel di bidang barang konsumer setelah sebelumnya sejak didirikan tahun 2000 bergerak dibidang teknologi informasi.

Indoritel tergabung dalam grup Salim yang 39,64% sahamnya dimilik melalui Hannawell Group dan 29,66% melalui Treasure East Investement Ltd dan Megah Eraraharja mempunyai 27,82%. Masayarakat hanya mempunyai 2,88% atau 408 juta lembar saham Indoritel.

Portofolio aset Indoritel sendiri didominasi oleh investasi kepada entitas anak usaha yaitu Indomaret (40%), PT Nippon Indosari Corpindo, Tbk atau ROTI (31,50%) dan PT Fast Food Indonesia , Tbk atau FAST (35,84%). Dari ketiga entitas asosiasi tersebut yang asetnya senilai Rp 6,95 triliun atau 95,97% dari asetnya tidak sepenuhnya dikendalikan oleh DNET dan ketiganya juga tidak dilaporkan sebagai konsolidasi pendapatan dalam laporan keuangan kuartal pertama ini.

Operator ritel modern Indomaret hanya dimiliki 40% oleh Indoritel sehingga Indoritel bukan merupakan saham pengendali, sementara Fast Food (FAST) yang merupakan pemegang kemitraan KFC di Indonesia dikendalikan oleh grup Gelael.

Sari Roti (ROTI) meskipun saham terbesarnya dikuasai oleh Indoritel sebesar 31,50%, namun pemegang saham Sari Roti lainnya seperti Bonlight, Pasco Shikizima dan Sojizt yang kemungkinan besar satu grup, sehingga pengendali bukan oleh DNET.

Dari rencana private palcement tersebut, akankah digunakan untuk menambah kepemilikan dari salah satu dari ketiga entitas DNET tersebut.

ASCEND melihat bahwa kemungkinan besar yang dilakukan Indoritel adalah menambah kepemilikan saham Indomaret kedalam portofolio Indoritel sehingga terkonsolidasi dalam pendapatan DNET.

ASCEND melihat kemungkinan kecil DNET akan menambah kepemilikan saham pada KFC yang dikendalikan oleh Grup Gelael, ataupun pada saham Sari Roti yang dikendalikan oleh perusahaan asal Jepang.

Di sisi lain, dengan private placement tersebut pula, ASCEND melihat merupakan upaya DNET untuk mendorong saham yang beredar di pasar bertambah untuk memenuhi regulasi Bursa Efek Indonesia, dimana saham beredar harus lebih dari 7,5% dari jumlah modal disetor dengan paling kurang 50 juta saham. Saat ini, saham DNET yang dipegang publik hanya sebesar 2,88% atau 408 juta lembar saham sehingga berpotensi delisting.

Thursday, June 19, 2014

Isu Prabowo - Hatta Beli Saham Grup MNC, Benarkah?

 Jakarta, 20 Juni 2014 – Dikabarkan oleh satu broker asing, Tanoesoedibjo Prabowo-Hatta memborong saham-saham Grup MNC beberapa waktu lalu dengan nilai Rp 869,81 miliar. Pemborongan ini tidak ada di dalam keterbukaan informasi, tetapi sejak dua bulan terakhir Hari Tanoesoedibyo memang melakukan gerakan-gerakan pembelian saham.

Dari data yang diperoleh Kompas.com, jumlah tersebut merupakan akumulasi pembelian oleh investor yang bernama "Tanoesoedibyo Prabowo-Hatta" itu. Adapun perincian pembelian itu, menurut broker asing itu, adalah saham PT MNC Investama Tbk (BHIT) sebesar Rp 712,68 miliar. Selain itu, saham yang dibeli adalah PT Global Mediacom Tbk (BMTR) senilai Rp 33,38 miliar, PT MNC Land Tbk (KPIG) Rp 111,98 miliar dan saham PT Media Nusantara Citra Tbk (MNCN) Rp 11,76 miliar.

Juru bicara Grup MNC, Arya Sinulingga, membantah bahwa aksi tersebut terkait dengan pasangan Prabowo-Hatta. Menurutnya, dukungan yang diberikan Hary Tanoe terhadap pasangan Prabowo-Hatta dalam bentuk support dukungan publik seperti gerakan rakyat Satu Hati. "Bisa saja Bloomberg di-hack, sehingga muncul nama itu," lanjutnya.

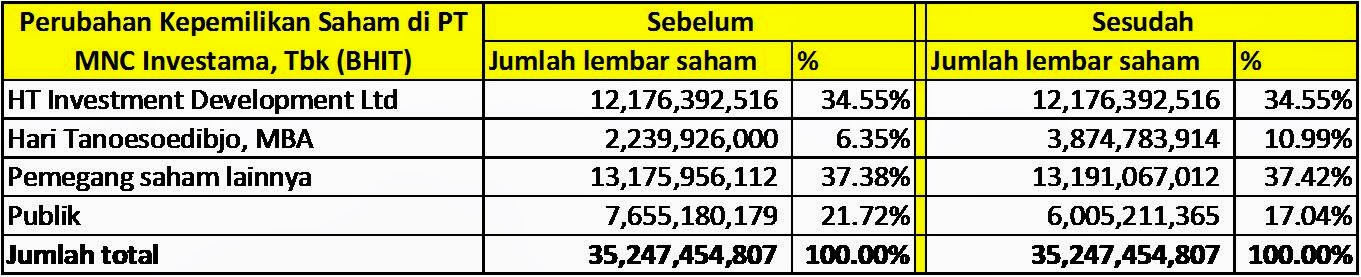
Berdasarkan dokumen-dokumen keterbukaan informasi MNC Investama, memang terlihat adanya gerakan pembelian saham oleh Hari Tanoesoedibyo secara perlahan-lahan, seperti yang tampak di tabel. Akan tetapi besarannya tidak sama dengan yang diisukan oleh broker asing tersebut.

Di Global Mediacom pun pada bulan April tampak adanya gerakan pembelian saham kepada Media Nusantara Citra sebanyak 8,33 miliar lembar sehingga total kepemilikan Global Mediacom menjadi 59,09%.

Pergerakan ini memberikan dorongan kepada kinerja harga saham-saham ini di pasar namun tidak signifikan. Saham Global Mediacom (BMTR) sempat naik sampai 38% ke Rp 2.500 di akhir Maret, namun kemudian turun lagi ke Rp 2.125, walaupun sempat naik tinggi pada tanggal 21 April sampai 8% dalam 1 hari.

Saham MNC Investama (BHIT) sempat naik 5 hari berturut-turut sampai Rp 331. Namun setelah itu harga kembali turun ke Rp 319.